
Что означает ставка 0,8% в день
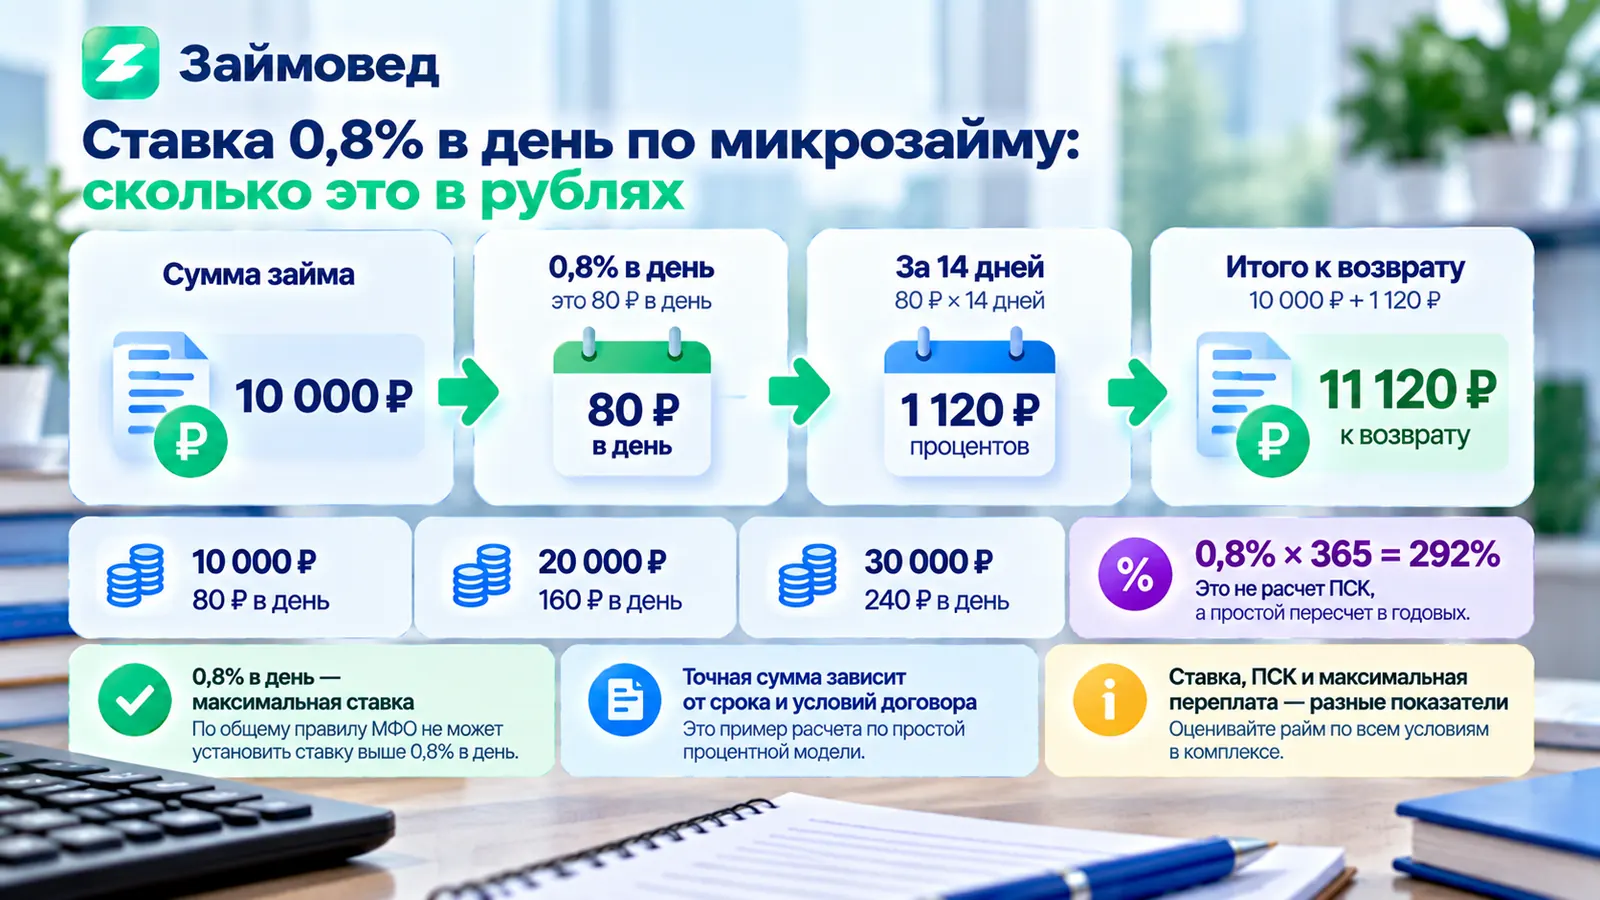
Ставка 0,8% в день означает, что за каждый день пользования заемными деньгами начисляется 0,8% от суммы, на которую по условиям договора начисляются проценты.
Для простого примера:
- 1 000 ₽ × 0,8% = 8 ₽ в день;
- 5 000 ₽ × 0,8% = 40 ₽ в день;
- 10 000 ₽ × 0,8% = 80 ₽ в день;
- 20 000 ₽ × 0,8% = 160 ₽ в день;
- 30 000 ₽ × 0,8% = 240 ₽ в день.
Какая максимальная ставка по микрозайму в 2026 году
По общему правилу процентная ставка по договору потребительского кредита или займа не может превышать 0,8% в день.
Ограничение действует с 1 июля 2023 года и остается актуальным в 2026 году.
Это верхняя граница, а не обязательная ставка. МФО вправе установить меньший процент или предложить акционные условия.
Как рассчитать проценты по микрозайму
Для простой модели без промежуточных платежей используется формула:
Проценты = сумма займа × ставка в день × количество дней.
Если ставка составляет 0,8%, в расчетах она используется как 0,008.
Например:
10 000 ₽ × 0,008 × 14 дней = 1 120 ₽.
Тогда ориентировочная сумма возврата составляет:
10 000 ₽ + 1 120 ₽ = 11 120 ₽.
Сколько стоит займ 10 000 ₽ под 0,8% в день
| Срок | Проценты | К возврату |
|---|---|---|
| 1 день | 80 ₽ | 10 080 ₽ |
| 7 дней | 560 ₽ | 10 560 ₽ |
| 14 дней | 1 120 ₽ | 11 120 ₽ |
| 21 день | 1 680 ₽ | 11 680 ₽ |
| 30 дней | 2 400 ₽ | 12 400 ₽ |
Это иллюстративный расчет простой процентной модели. Точная сумма определяется договором конкретной МФО.
Сколько стоит займ 20 000 ₽ под 0,8%
| Срок | Проценты | К возврату |
|---|---|---|
| 7 дней | 1 120 ₽ | 21 120 ₽ |
| 14 дней | 2 240 ₽ | 22 240 ₽ |
| 21 день | 3 360 ₽ | 23 360 ₽ |
| 30 дней | 4 800 ₽ | 24 800 ₽ |
Пример для 30 000 ₽
При ставке 0,8% стоимость одного дня для 30 000 ₽ составляет:
30 000 × 0,008 = 240 ₽.
За 30 дней:
240 ₽ × 30 = 7 200 ₽.
Ориентировочно к возврату получится 37 200 ₽.
Почему маленький процент в день превращается в заметную переплату
Дневная ставка выглядит небольшой, потому что показывается только стоимость одного дня.
Но проценты начисляются каждый день пользования деньгами.
Например, 0,8% за 30 дней соответствует 24% первоначальной суммы при простой модели:
0,8% × 30 = 24%.
Поэтому при выборе микрозайма полезнее сразу смотреть не только дневную ставку, но и сумму процентов в рублях за весь предполагаемый срок.
0,8% в день — сколько это годовых
Если просто умножить дневную ставку на 365 дней, получится:
0,8% × 365 = 292%.
Этот расчет помогает понять порядок величины дневной ставки в годовом выражении.
Но его нельзя автоматически считать точной ПСК конкретного договора.
Почему 292% и ПСК — не обязательно одно и то же
Полная стоимость кредита или займа рассчитывается по специальным правилам законодательства и учитывает график денежных потоков и определенные платежи заемщика.
Поэтому ПСК нельзя получать простым умножением ставки 0,8% на 365.
Даже если арифметический пересчет дает 292%, в договоре нужно смотреть именно рассчитанное кредитором значение ПСК.
Подробнее это разобрано в статье «Что такое ПСК по займу и почему она важнее процентной ставки».
Ставка 0,8% и максимальная переплата 100% — разные ограничения
Ставка 0,8% ограничивает стоимость одного дня пользования деньгами.
Максимальная переплата 100% ограничивает общую сумму определенных начислений за весь срок соответствующего договора.
Например, для нового потребительского займа сроком не более одного года, оформленного с 1 апреля 2026 года, учитываемые начисления по общему правилу прекращаются после достижения 100% первоначальной суммы займа.
Подробнее этот предел разобран в статье «Максимальная переплата по микрозайму в 2026 году».
Может ли МФО установить ставку меньше 0,8%
Да.
0,8% в день — это максимальная разрешенная граница по общему правилу, а не минимальная или обязательная ставка.
Конкретная МФО может предложить, например, 0,7%, 0,5%, 0,3% или другую ставку в пределах закона.
Поэтому предложения стоит сравнивать по реальным условиям договора.
Что значит займ под 0%
Некоторые МФО предлагают новым клиентам акцию с нулевой процентной ставкой на первый займ.
Такая акция обычно действует только при соблюдении определенных условий, например полного погашения в установленный срок.
Если условия акции нарушены, порядок начисления процентов нужно смотреть в конкретном договоре и правилах предложения.
Поэтому надпись «0%» нельзя воспринимать отдельно от полных условий акции.
Как рассчитать ставку 0,5% или 0,3% в день
Формула остается той же.
Например, 10 000 ₽ под 0,5% в день:
10 000 × 0,005 = 50 ₽ в день.
За 14 дней:
50 × 14 = 700 ₽ процентов.
При ставке 0,3% в день:
10 000 × 0,003 = 30 ₽ в день.
За 14 дней получится 420 ₽ процентов.
Как сравнить две МФО с разными ставками
Лучше переводить процент в конкретную сумму за ваш срок.
Например, для 20 000 ₽ на 14 дней:
| Ставка | Проценты | К возврату |
|---|---|---|
| 0,8% в день | 2 240 ₽ | 22 240 ₽ |
| 0,6% в день | 1 680 ₽ | 21 680 ₽ |
| 0,5% в день | 1 400 ₽ | 21 400 ₽ |
| 0,3% в день | 840 ₽ | 20 840 ₽ |
Так разница между предложениями становится понятнее, чем при сравнении только дробных процентов.
Что происходит при досрочном погашении
Если заем возвращается раньше первоначальной даты, проценты при корректно оформленном досрочном погашении уплачиваются за фактический период пользования возвращаемой суммой.
Например, при займе 10 000 ₽ под 0,8% в день возврат на десятый день по простой модели дает:
10 000 × 0,008 × 10 = 800 ₽ процентов.
Порядок досрочного возврата разобран отдельно в статье «Досрочное погашение микрозайма».
Что происходит при пролонгации
Если срок займа продлевается и заемщик продолжает пользоваться деньгами, проценты могут начисляться за дополнительный период в соответствии с условиями договора.
Поэтому перед пролонгацией нужно считать не только платеж, необходимый сегодня, но и новую итоговую сумму возврата.
Что происходит при просрочке
Просрочка не означает, что обычная ставка просто бесконечно умножается на количество дней.
Для задолженности действуют отдельные ограничения по неустойке и общей сумме начислений.
Если платеж уже пропущен, правильнее получить у МФО разбивку на основной долг, проценты и неустойку.
Есть ли исключение из ограничения 0,8% в день
Да. Закон содержит специальный режим для отдельных необеспеченных потребительских займов на сумму не более 10 000 рублей и срок не более 15 дней.
Если одновременно соблюдены все условия специальной статьи закона, обычное ограничение 0,8% в день к такому договору не применяется.
Вместо этого для него установлены отдельные ограничения, включая максимальную фиксируемую сумму платежей 15% от суммы займа.
Поэтому нельзя автоматически применять формулу 0,8% к любому договору до 10 000 ₽.
Где посмотреть свою ставку
Не ориентируйтесь только на рекламный баннер или калькулятор на сайте.
Перед подтверждением займа проверьте индивидуальные условия договора.
Там должна быть указана фактическая процентная ставка именно вашего продукта.
Отдельно проверьте ПСК и сумму к возврату.
Что проверить перед оформлением микрозайма
- Ставку в день.
- Сумму процентов за ваш срок.
- ПСК.
- Итоговую сумму возврата.
- Дополнительные услуги.
- Условия акций 0%.
- Порядок досрочного погашения.
- Условия при просрочке.
Как Займовед показывает ставку
Для карточек МФО мы стараемся разделять дневную процентную ставку, ПСК и максимальную переплату.
Формулировка «0,8% в день» без суммы и срока сама по себе мало говорит о реальных расходах пользователя.
Поэтому при сравнении предложений важно смотреть, сколько рублей заемщик фактически должен вернуть к выбранной дате.