
Можно ли погасить микрозайм раньше срока
Да. Заемщик имеет право досрочно вернуть потребительский займ полностью или частично.
МФО не может просто запретить досрочное погашение, если заемщик соблюдает установленный законом и договором порядок.
При этом важно отличать само право погасить займ раньше срока от процедуры: в зависимости от даты возврата может потребоваться предварительно уведомить кредитора.
Как досрочно погасить займ в первые 14 дней
В течение четырнадцати календарных дней с даты получения обычного потребительского займа заемщик вправе полностью или частично вернуть деньги без предварительного уведомления кредитора.
В этом случае уплачиваются проценты за фактический период, в течение которого заемщик пользовался возвращаемой суммой.
Например, если микрозайм был рассчитан на 30 дней, но заемщик полностью вернул его на десятый день, закон не требует платить проценты за все оставшиеся двадцать дней только потому, что такая дата была указана в первоначальном сроке договора.
Что меняется после первых 14 дней
После этого периода применяется общий порядок досрочного возврата.
По закону заемщик должен уведомить кредитора способом, установленным договором, не менее чем за 30 календарных дней до предполагаемой даты возврата, если договором не установлен более короткий срок.
Для микрозаймов на короткий срок МФО нередко предусматривают более удобный порядок, поэтому сначала следует проверить индивидуальные и общие условия конкретного договора.
Почему короткий займ требует особого внимания
Если первоначальный срок микрозайма составляет несколько недель, общее правило о 30-дневном уведомлении может оказаться длиннее оставшегося срока договора.
Поэтому нельзя автоматически предполагать, что любой короткий микрозайм после четырнадцатого дня можно закрыть в тот же день с немедленным пересчетом.
Сначала проверьте установленный договором срок уведомления и дату, на которую МФО готова принять досрочное исполнение.
Как рассчитываются проценты при досрочном погашении
При досрочном возврате всей суммы займа или ее части заемщик уплачивает проценты на возвращаемую сумму включительно до дня ее фактического возврата.
Это означает, что при корректно оформленном полном досрочном погашении проценты за период после фактического прекращения пользования деньгами начисляться не должны.
Поэтому перед платежом необходимо запросить точную сумму полного погашения на конкретную дату.
Пример досрочного погашения
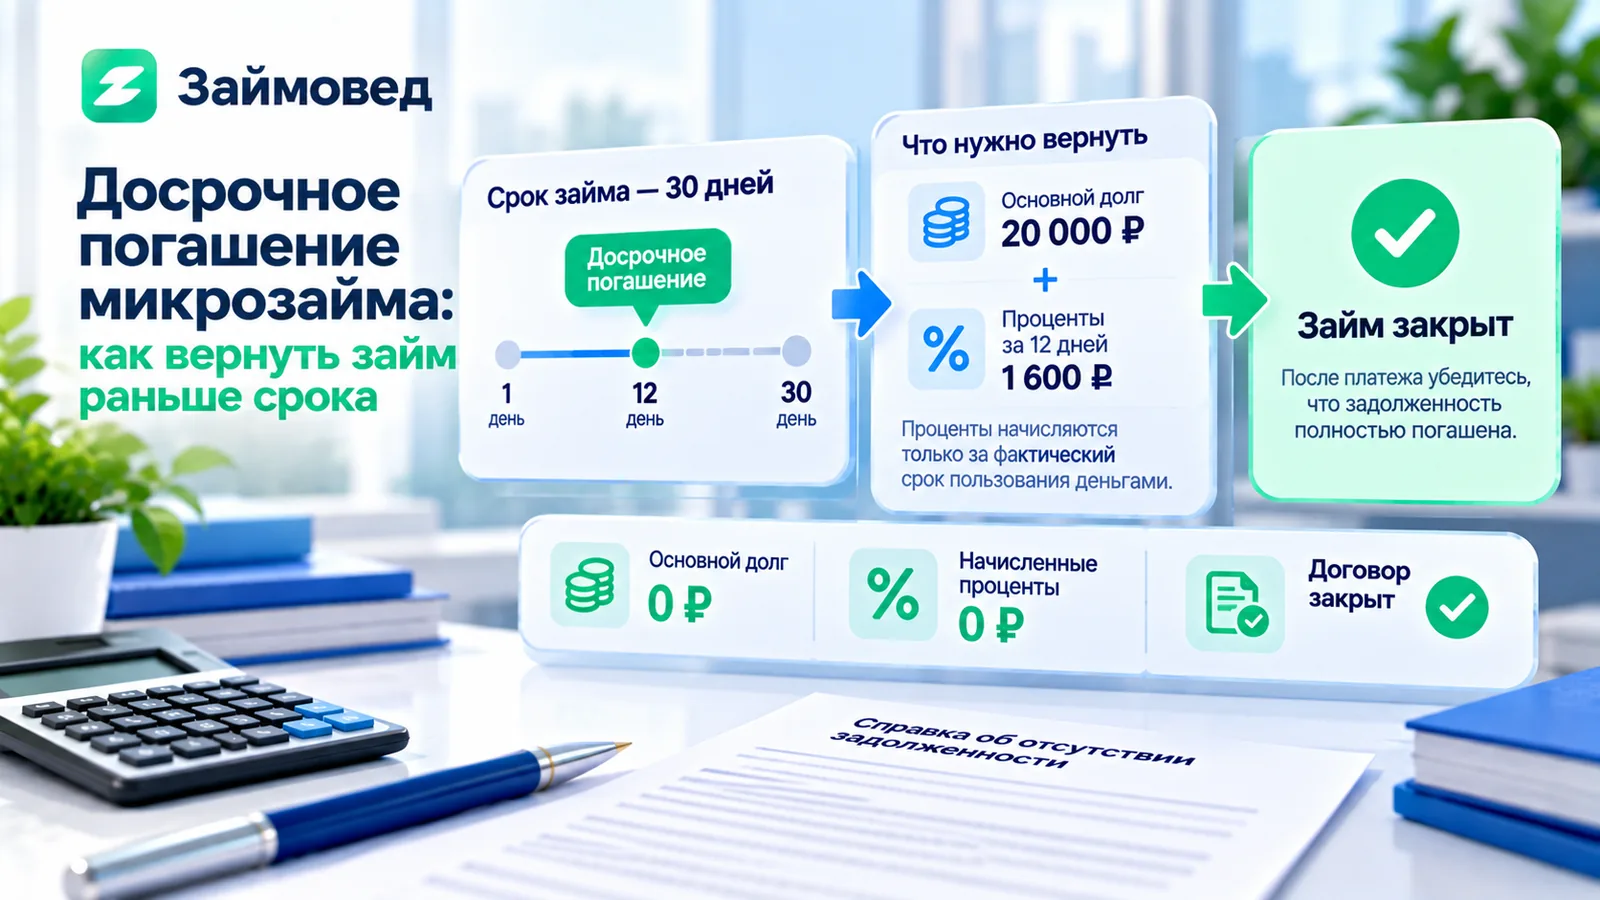
Предположим, заемщик получил 20 000 рублей на 30 дней.
Через 12 дней он решил полностью закрыть займ.
Если досрочный возврат производится в пределах первых 14 календарных дней после получения денег, предварительно уведомлять кредитора не требуется.
Заемщик возвращает 20 000 рублей основного долга и проценты за фактический период пользования займом — до даты возврата включительно.
Точную сумму следует получить у самой МФО, поскольку итог зависит от условий конкретного договора и даты зачисления денег.
Можно ли погасить только часть микрозайма
Да. Закон допускает частичный досрочный возврат.
Однако после первых четырнадцати дней договор может устанавливать отдельный порядок такого платежа.
В частности, договор может предусматривать, что частичное досрочное погашение производится в дату очередного платежа по графику, но такая дата не должна находиться более чем в 30 календарных днях после уведомления кредитора.
Что меняется после частичного досрочного погашения
Частичное погашение уменьшает задолженность, но договор продолжает действовать.
Если досрочный возврат изменил полную стоимость кредита или займа, кредитор должен предоставить заемщику обновленное значение ПСК.
Если ранее выдавался график платежей, после частичного возврата должен быть предоставлен уточненный график.
Поэтому после внесения большой суммы не стоит ориентироваться на старые цифры из первоначального договора.
Нужно ли платить комиссию за досрочное погашение
Закон о потребительском кредите не предусматривает отдельную плату за само право досрочно вернуть займ.
Заемщик оплачивает основной долг и проценты за фактический срок кредитования в соответствии с применимым порядком.
Если МФО требует отдельную «комиссию за досрочное погашение», стоит запросить ее правовое основание и назначение платежа.
Почему нельзя просто перевести на счет МФО всю сумму
Наличие достаточных денег на карте или перевод в адрес кредитора еще не всегда означает, что обязательство автоматически учтено именно как полное досрочное погашение.
Особенно это важно, если по договору требуется уведомление или отдельная команда в личном кабинете.
До платежа проверьте:
- как подать заявление или уведомление;
- какую дату считать датой досрочного погашения;
- точную сумму на эту дату;
- каким способом нужно внести деньги;
- когда платеж считается поступившим кредитору.
Что делать, если внесенной суммы оказалось недостаточно
Разница даже в несколько рублей может означать, что обязательство полностью не закрыто.
Поэтому после платежа обязательно снова проверьте задолженность.
Закон предусматривает специальный порядок и для ситуации, когда внесенная заемщиком сумма оказалась меньше указанной им суммы досрочного возврата.
Не стоит предполагать, что договор закрыт только потому, что деньги были отправлены.
Что должна сделать МФО после уведомления
При досрочном погашении по общему порядку кредитор должен предоставить заемщику расчет суммы основного долга и процентов.
Законом предусмотрен срок пять календарных дней с момента получения соответствующего уведомления.
На практике перед переводом денег разумно получить актуальную сумму именно для планируемой даты погашения.
Что проверить сразу после полного погашения
- Баланс задолженности в личном кабинете.
- Остаток основного долга.
- Начисленные проценты.
- Не осталось ли неисполненных дополнительных услуг.
- Статус договора.
- Подтверждение полного исполнения обязательств.
Если личный кабинет позволяет скачать справку или иной документ об отсутствии задолженности, его стоит сохранить.
Нужно ли получать справку о закрытии займа
Это полезно, особенно если сумма займа была значительной либо ранее возникали расхождения в расчетах.
Документ об отсутствии задолженности помогает подтвердить, что кредитор больше не предъявляет денежных требований по договору на указанную дату.
Также сохраните чек или банковское подтверждение последнего платежа.
Когда проверить кредитную историю
После полного погашения сведения об исполнении договора должны быть переданы в бюро кредитных историй в установленном порядке.
Необязательно проверять историю в тот же день: обновление данных занимает некоторое время.
Но если спустя разумный срок займ продолжает отображаться как действующий или просроченный, стоит уточнить информацию у МФО и при необходимости оспорить ошибочные сведения.
Можно ли вернуть часть стоимости страховки
Для отдельных договоров добровольного страхования, связанных с обеспечением обязательств по потребительскому займу, закон предусматривает возможность вернуть часть страховой премии при полном досрочном исполнении.
Размер возврата рассчитывается пропорционально периоду, в течение которого страхование уже действовало, при соблюдении предусмотренных законом условий.
Это не означает автоматический возврат любой дополнительной услуги при закрытии займа.
Сначала нужно установить, что именно было приобретено и какой договор заключен.
Что происходит с другими дополнительными услугами
Досрочное погашение займа само по себе не гарантирует автоматического возврата стоимости консультаций, подписок и других продуктов.
Поэтому каждую услугу нужно проверять отдельно по ее договору и правилам отказа.
Подробнее мы разбираем это в статье «Дополнительные услуги при займе: как проверить и отказаться».
Может ли МФО отказаться принять досрочное погашение
Если заемщик соблюдает предусмотренный законом и договором порядок, право на досрочный возврат не зависит от желания кредитора.
Банк России отдельно обращал внимание финансовых организаций на обязанность принимать такое исполнение.
Если МФО отказывается учитывать досрочное погашение без понятного законного основания, стоит запросить письменное объяснение.
Что делать при споре с МФО
Сначала направьте кредитору письменное обращение и сохраните подтверждение отправки.
Приложите:
- номер договора;
- уведомление о досрочном погашении;
- расчет или сумму, указанную МФО;
- подтверждение платежа;
- переписку с кредитором.
Если решить вопрос напрямую не удалось, дальнейший порядок зависит от характера спора и требований законодательства.
Досрочное погашение или пролонгация — что выгоднее
Это противоположные сценарии.
При досрочном погашении заемщик прекращает пользоваться деньгами раньше и тем самым обычно сокращает период начисления процентов.
При пролонгации срок пользования деньгами, наоборот, увеличивается и могут появиться дополнительные проценты.
О механизме продления срока мы подробно рассказываем в статье «Пролонгация микрозайма: как работает продление срока займа».
Пошаговый порядок досрочного погашения
- Проверьте дату получения займа.
- Определите, действуют ли специальные первые 14 дней.
- Изучите порядок досрочного возврата в договоре.
- При необходимости уведомите МФО.
- Получите точную сумму на дату погашения.
- Внесите деньги предусмотренным способом.
- Проверьте, что платеж зачислен.
- Убедитесь, что задолженность равна нулю.
- Сохраните подтверждение полного исполнения обязательств.
Как Займовед проверяет условия досрочного погашения
Мы считаем недостаточной формулировку «можно погасить досрочно» без объяснения процедуры.
Для заемщика важны конкретные условия: требуется ли уведомление, когда прекращается начисление процентов, как получить точный расчет и каким способом подтверждается закрытие договора.
Поэтому при проверке МФО стоит учитывать не только условия получения денег, но и правила их возврата.