
Что такое реструктуризация микрозайма
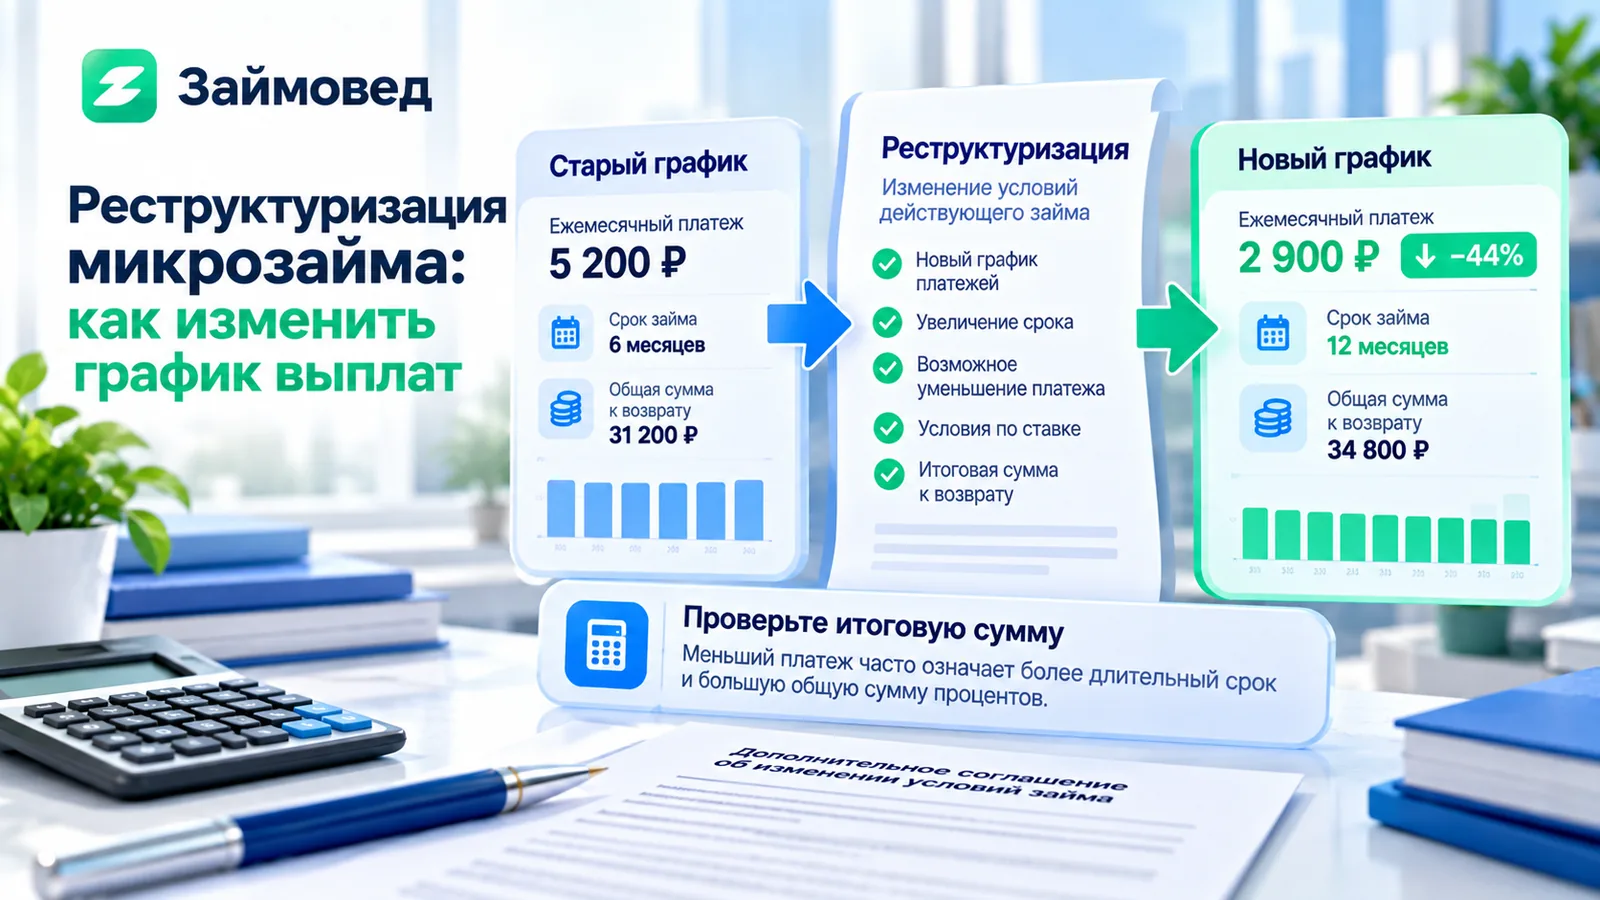
Реструктуризация — это изменение условий уже существующей задолженности по соглашению заемщика и кредитора.
Цель обычно состоит в том, чтобы сделать дальнейшее погашение более посильным: изменить график, срок или размер платежей.
Это не означает автоматическое списание долга или процентов.
Когда стоит обращаться за реструктуризацией
Лучше обращаться в МФО не тогда, когда задолженность уже долго не обслуживается, а как только становится понятно, что первоначальный график выполнить трудно.
Например, причиной могут быть:
- снижение дохода;
- потеря работы;
- рост обязательных расходов;
- временная нетрудоспособность;
- несколько одновременных долговых обязательств.
Чем раньше заемщик связывается с кредитором, тем больше времени остается для обсуждения вариантов.
Обязана ли МФО сделать реструктуризацию
Обычная внутренняя реструктуризация не является автоматическим правом заемщика.
МФО рассматривает обращение и сама определяет, готова ли изменить условия договора и на каких условиях.
Это принципиальное отличие от кредитных каникул по закону: если заемщик соответствует установленным критериям, кредитор не вправе произвольно отказать в законном льготном периоде.
Какие варианты может предложить МФО
Конкретные программы у разных организаций различаются.
Возможны, например:
- увеличение срока погашения;
- уменьшение размера отдельных платежей;
- изменение даты платежа;
- новый график погашения;
- временное изменение порядка выплат.
Нельзя считать какой-либо из этих вариантов обязательным для каждой МФО.
Уменьшит ли реструктуризация сумму долга
Не обязательно.
Чаще реструктуризация меняет порядок и сроки погашения, а не саму сумму основного обязательства.
Например, уменьшение ежемесячного платежа может достигаться за счет увеличения срока займа.
В результате отдельный платеж становится меньше, но процентов за весь период может оказаться больше.
Почему нужно считать итоговую сумму возврата
Оценивать реструктуризацию только по новому ежемесячному платежу неправильно.
Предположим, прежний платеж был слишком большим, а после изменения договора уменьшился вдвое. Это выглядит удобно, но срок может увеличиться настолько, что общая сумма расходов станет выше.
Поэтому сравнивайте:
- остаток основного долга;
- новую процентную ставку;
- новый срок;
- количество платежей;
- размер каждого платежа;
- общую сумму к возврату.
Изменится ли процентная ставка
Это зависит от конкретного соглашения.
Нельзя исходить из того, что при реструктуризации ставка обязательно сохранится или обязательно уменьшится.
Перед подписанием изменений нужно увидеть точное значение ставки и новый расчет обязательств.
Что происходит с уже возникшей просрочкой
Реструктуризация может быть оформлена и при наличии просроченной задолженности, если кредитор согласен изменить условия.
Но сам факт заключения нового соглашения не означает, что ранее начисленные проценты или неустойка автоматически исчезнут.
Нужно отдельно проверить, как они учтены в новом графике.
Чем реструктуризация отличается от кредитных каникул
| Параметр | Реструктуризация | Кредитные каникулы |
|---|---|---|
| Основание | Соглашение с МФО | Право по закону при выполнении условий |
| Обязанность МФО | Обычно решает кредитор | Не может отказать при выполнении критериев |
| График | Формируется индивидуально | Действует льготный период |
| Срок | Зависит от программы МФО | До 6 месяцев |
| Проценты | По условиям нового соглашения | Для обычного займа продолжают начисляться по договорной ставке |
Подробнее законный механизм разобран в статье «Кредитные каникулы по микрозайму».
Чем реструктуризация отличается от пролонгации
Пролонгация обычно означает продление срока конкретного займа на условиях, предусмотренных МФО.
Реструктуризация — более широкое понятие. Она может включать изменение не только даты возврата, но и всего графика платежей, срока и других условий.
Поэтому кнопка «Продлить займ» в личном кабинете еще не означает полноценную реструктуризацию.
Что проверить перед пролонгацией
Если МФО предлагает просто продлить займ, выясните:
- сколько нужно заплатить для продления;
- за что именно взимается этот платеж;
- какой станет новая дата возврата;
- сколько процентов начислится дополнительно;
- изменится ли итоговая сумма долга;
- есть ли дополнительные услуги.
Продление срока само по себе не уменьшает основной долг.
Может ли реструктуризация превратить старый долг в новый займ
Условия изменения обязательства нужно читать особенно внимательно, если МФО предлагает подписать новый договор вместо простого дополнительного соглашения.
Не стоит соглашаться только потому, что интерфейс показывает меньший платеж.
Проверьте, не увеличивается ли сумма основного долга и не появляется ли новое обязательство вместо изменения старого.
Какие документы могут попросить
МФО вправе оценивать ситуацию заемщика и запрашивать документы, подтверждающие причины финансовых трудностей.
Это могут быть сведения о доходах, занятости или других обстоятельствах.
Универсального обязательного списка для обычной добровольной реструктуризации нет — требования зависят от конкретной программы кредитора.
Как обратиться в МФО
Лучше использовать официальный канал связи, который позволяет сохранить подтверждение обращения.
В обращении можно указать:
- номер договора;
- причину финансовых трудностей;
- текущий уровень дохода;
- какой размер платежа реально посилен;
- просьбу предложить варианты изменения графика.
Не обязательно самостоятельно придумывать юридическую формулировку. Главное — четко описать ситуацию и запросить письменные условия.
Что запросить у МФО перед согласием
- Новый график платежей.
- Новую дату окончательного погашения.
- Процентную ставку.
- Остаток основного долга.
- Сумму ранее начисленной неустойки.
- Общую сумму к возврату после изменения условий.
- Информацию о дополнительных услугах.
Стоит ли соглашаться на реструктуризацию сразу
Не обязательно.
Сначала сравните новое предложение с первоначальным графиком и другими доступными вариантами.
Если вы соответствуете условиям кредитных каникул, стоит сравнить и этот механизм.
Если МФО предлагает только увеличение срока, проверьте, насколько вырастет итоговая переплата.
Как реструктуризация отражается в кредитной истории
Изменение условий договора может отражаться в кредитной истории в составе сведений об обязательстве.
При этом не следует смешивать обычную реструктуризацию и кредитные каникулы по закону.
Банк России отдельно указывает, что законные кредитные каникулы фиксируются в кредитной истории, но сами по себе ее не портят.
Что делать, если МФО отказала
Если речь идет именно о добровольной программе реструктуризации, отказ сам по себе не означает нарушение.
В такой ситуации имеет смысл:
- проверить право на законные кредитные каникулы;
- повторно предложить реалистичный график;
- запросить другие варианты урегулирования;
- проверить расчет задолженности;
- не брать новый дорогой займ автоматически.
Если уже возникла просрочка, используйте пошаговый материал «Просрочка по микрозайму: что будет и что делать».
Почему новый займ не равен реструктуризации
Новый микрозайм для погашения старого — это новое долговое обязательство.
Реструктуризация работает с уже существующим договором и направлена на изменение порядка его исполнения.
Поэтому оформление еще одного займа не стоит называть реструктуризацией, даже если деньги используются для закрытия предыдущего долга.
Как Займовед оценивает предложения по изменению долга
Мы считаем важным смотреть не на формулировку «уменьшим платеж», а на финансовый результат для заемщика.
При оценке стоит проверять новый срок, ставку, общую сумму возврата, дополнительные услуги и то, что происходит с ранее начисленной задолженностью.
Если условия изменения договора не позволяют понять итоговую стоимость, такое предложение нельзя считать прозрачным только из-за меньшего ежемесячного платежа.