
Когда возникает просрочка по микрозайму
Просрочка возникает, если заемщик не внес предусмотренный договором платеж или не вернул заем в установленную дату.
Точную дату платежа нужно смотреть в индивидуальных условиях договора и графике платежей, если он предусмотрен.
Не стоит ориентироваться только на SMS-напоминание или дату в рекламном приложении — юридическое значение имеют условия заключенного договора.
Что происходит после первого дня просрочки
После наступления просрочки МФО может продолжать начислять предусмотренные договором проценты и применять неустойку в пределах, установленных законом.
Кроме того, кредитор может направлять уведомления, связываться с заемщиком для урегулирования задолженности, а в дальнейшем — передать право требования либо обратиться за взысканием долга.
Конкретный порядок зависит от договора, длительности задолженности и политики кредитора.
Что делать в первую очередь
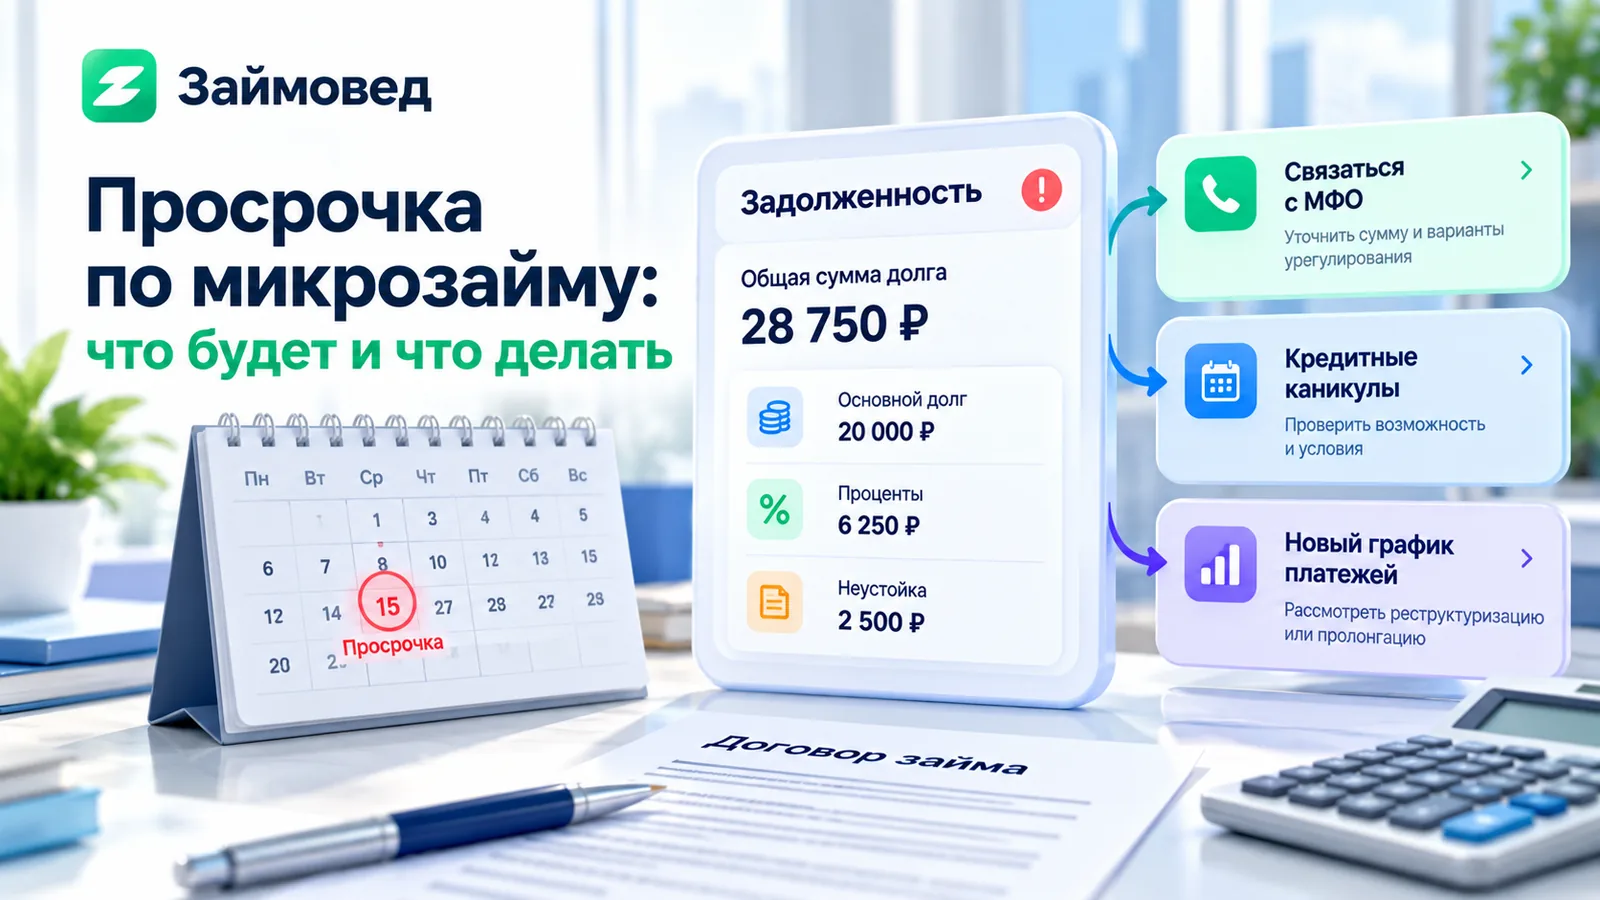
- Уточните точную дату возникновения просрочки.
- Проверьте остаток основного долга.
- Отдельно посмотрите начисленные проценты.
- Проверьте размер неустойки.
- Сохраните расчет задолженности.
- Свяжитесь с МФО и уточните доступные способы урегулирования.
Если цифры в личном кабинете непонятны, запросите у кредитора детализацию задолженности.
Из чего может состоять долг
Сумма задолженности может включать несколько частей:
- непогашенную сумму займа;
- проценты за пользование деньгами;
- неустойку за нарушение срока платежа;
- иные предусмотренные законом и договором платежи.
Эти суммы нужно разделять. Формулировка «долг составляет 25 000 рублей» сама по себе не показывает, какая часть приходится на основной долг, а какая — на начисления.
Как ограничена неустойка за просрочку
Для потребительского кредита или займа закон ограничивает размер неустойки.
Если в период просрочки на сумму займа продолжают начисляться проценты, неустойка не может превышать 20% годовых от суммы просроченной задолженности.
Если проценты за период нарушения обязательств по условиям договора не начисляются, неустойка ограничена 0,1% от суммы просроченной задолженности за каждый день нарушения.
Проверять нужно конкретный договор: одновременно механически применять оба значения нельзя.
Может ли долг по микрозайму расти бесконечно
Нет. Для краткосрочных потребительских займов законодательство устанавливает предельный размер начислений.
С 1 апреля 2026 года для новых потребительских кредитов и займов сроком не более одного года предельная переплата снижена до 100% от первоначальной суммы займа.
Например, если после 1 апреля 2026 года заемщику предоставили 10 000 рублей по договору, подпадающему под это ограничение, совокупные учитываемые законом проценты, неустойки и другие платежи не должны превысить ещё 10 000 рублей.
Это ограничение не означает прощение основной суммы долга: сам полученный заем также необходимо вернуть.
Почему важно учитывать дату заключения договора
Нельзя автоматически применять правила 2026 года к любому старому займу.
При проверке предельной задолженности нужно учитывать дату заключения договора, его срок и нормы, действовавшие на момент выдачи займа.
Поэтому Займовед не рекомендует рассчитывать максимальный долг только по простой формуле без проверки договора.
Попадет ли просрочка в кредитную историю
Микрофинансовые организации передают сведения в бюро кредитных историй. Информация о платежной дисциплине и просроченной задолженности входит в кредитную историю заемщика.
Если информация достоверная, просто удалить запись о ранее допущенной просрочке нельзя.
Поэтому даже после погашения долга факт нарушения графика может продолжать учитываться при последующей оценке заемщика.
Стоит ли брать новый микрозайм для закрытия старого
Автоматически делать этого не стоит.
Новый заем не уменьшает задолженность сам по себе — он заменяет один долг другим и может добавить новую ПСК, проценты и обязательства.
Перед перекредитованием необходимо считать полную стоимость нового договора и сравнивать ее с доступными вариантами урегулирования существующей задолженности.
Если новый дорогой заем нужен только для того, чтобы отсрочить проблему на несколько дней, долговая нагрузка может стать выше.
Можно ли договориться с МФО
Да. Если понимаете, что не можете исполнить первоначальный график, стоит самостоятельно обратиться к кредитору.
МФО может предложить собственные варианты урегулирования: изменение графика, реструктуризацию, продление или иной порядок погашения.
Такие программы не являются одинаковыми для всех организаций, поэтому нужно получить конкретные условия и проверить, сколько в итоге придется заплатить.
Что проверить перед пролонгацией займа
Продление срока не означает автоматического уменьшения долга.
Перед подтверждением пролонгации выясните:
- сколько нужно заплатить сейчас;
- какой станет новая дата погашения;
- будут ли начисляться новые проценты;
- изменится ли итоговая сумма возврата;
- есть ли дополнительные услуги;
- какие последствия наступят при новой просрочке.
Если для продления предлагается отдельная платная услуга, ее стоимость нужно оценивать отдельно.
Можно ли получить кредитные каникулы при просрочке
В определенных случаях — да.
Кредитные каникулы позволяют временно приостановить платежи по потребительскому кредиту или займу, если заемщик соответствует установленным законом критериям.
Один из основных случаев — снижение дохода за два месяца перед обращением не менее чем на 30% по сравнению со среднемесячным доходом за предыдущие 12 месяцев.
Само наличие уже возникшей просроченной задолженности не лишает заемщика права обратиться за каникулами.
Льготный период может составлять до шести месяцев.
Что происходит со старой просрочкой во время кредитных каникул
Если до начала каникул уже были начислены штрафы, пени или неустойка, на период льготного периода их дальнейший рост приостанавливается в предусмотренном законом порядке.
Однако уже возникшая задолженность автоматически не исчезает: после окончания каникул ее придется урегулировать.
Может ли МФО передать долг коллекторам
Работой с просроченной задолженностью может заниматься сам кредитор или организация, имеющая законные основания взаимодействовать с должником.
При этом способы и частота взаимодействия ограничены законом.
Например, по инициативе кредитора или его представителя телефонные переговоры допускаются не более одного раза в сутки, двух раз в неделю и восьми раз в месяц.
Личные встречи — не более одного раза в календарную неделю.
Могут ли звонить ночью
Закон устанавливает временные ограничения для непосредственного взаимодействия с должником.
В рабочие дни такое взаимодействие по инициативе кредитора не допускается с 22:00 до 08:00, а в выходные и нерабочие праздничные дни — с 20:00 до 09:00 по местному времени должника.
Что делать при нарушении правил взыскания
Сохраняйте доказательства: историю звонков, сообщения, записи обращений, документы и данные организации, которая взаимодействует с вами по вопросу задолженности.
Если вы считаете, что ваши права нарушаются, можно обратиться с жалобой в уполномоченный государственный орган в зависимости от характера нарушения.
При споре о действиях самой финансовой организации также важно сначала зафиксировать обращение к кредитору и его ответ.
Когда МФО может обратиться в суд
Просроченная задолженность может быть взыскана в судебном порядке.
Не существует универсального количества дней просрочки, после которого каждая МФО обязательно обращается в суд: сроки зависят от обстоятельств и политики конкретного кредитора.
Поэтому заявления вроде «до 90 дней суда точно не будет» нельзя считать надежным правилом.
Что делать, если сумма задолженности кажется неверной
- Получите расчет долга у МФО.
- Сверьте первоначальную сумму займа.
- Проверьте даты платежей.
- Отдельно сверяйте проценты и неустойку.
- Проверьте применимое ограничение общей переплаты.
- Направьте кредитору письменное обращение, если расчет не сходится.
Не стоит ориентироваться только на сумму из SMS или телефонного разговора.
Что делать, если долг уже погашен, но просрочка отображается
Сначала запросите свою кредитную историю и проверьте, какая именно информация передана.
Если сведения ошибочны, их можно оспорить через бюро кредитных историй или непосредственно через организацию, которая передала информацию.
Если же просрочка действительно была, достоверную запись удалить только потому, что долг впоследствии погашен, нельзя.
Пошаговый план при просрочке микрозайма
- Не оформляйте новый заем автоматически.
- Зафиксируйте точную сумму долга.
- Получите детализацию начислений.
- Проверьте ограничения по договору и закону.
- Свяжитесь с МФО.
- Узнайте о реструктуризации и кредитных каникулах.
- Сравните все варианты по итоговой сумме расходов.
- Сохраняйте документы и переписку.
- После погашения проверьте кредитную историю.
Как Займовед относится к займам при действующей просрочке
Наличие действующей просрочки — более серьезная ситуация, чем просто плохая кредитная история.
Поэтому мы не считаем корректным обещать заемщику гарантированное одобрение нового займа и не рекомендуем воспринимать новый микрозайм как универсальный способ погасить старый.
Сначала стоит оценить существующий долг и доступные способы его урегулирования.
Чтобы понимать, из чего складывается стоимость договора, прочитайте материал «Что такое ПСК по займу».
Если необходимо проверить самого кредитора, используйте инструкцию «Как проверить МФО в реестре Банка России».