
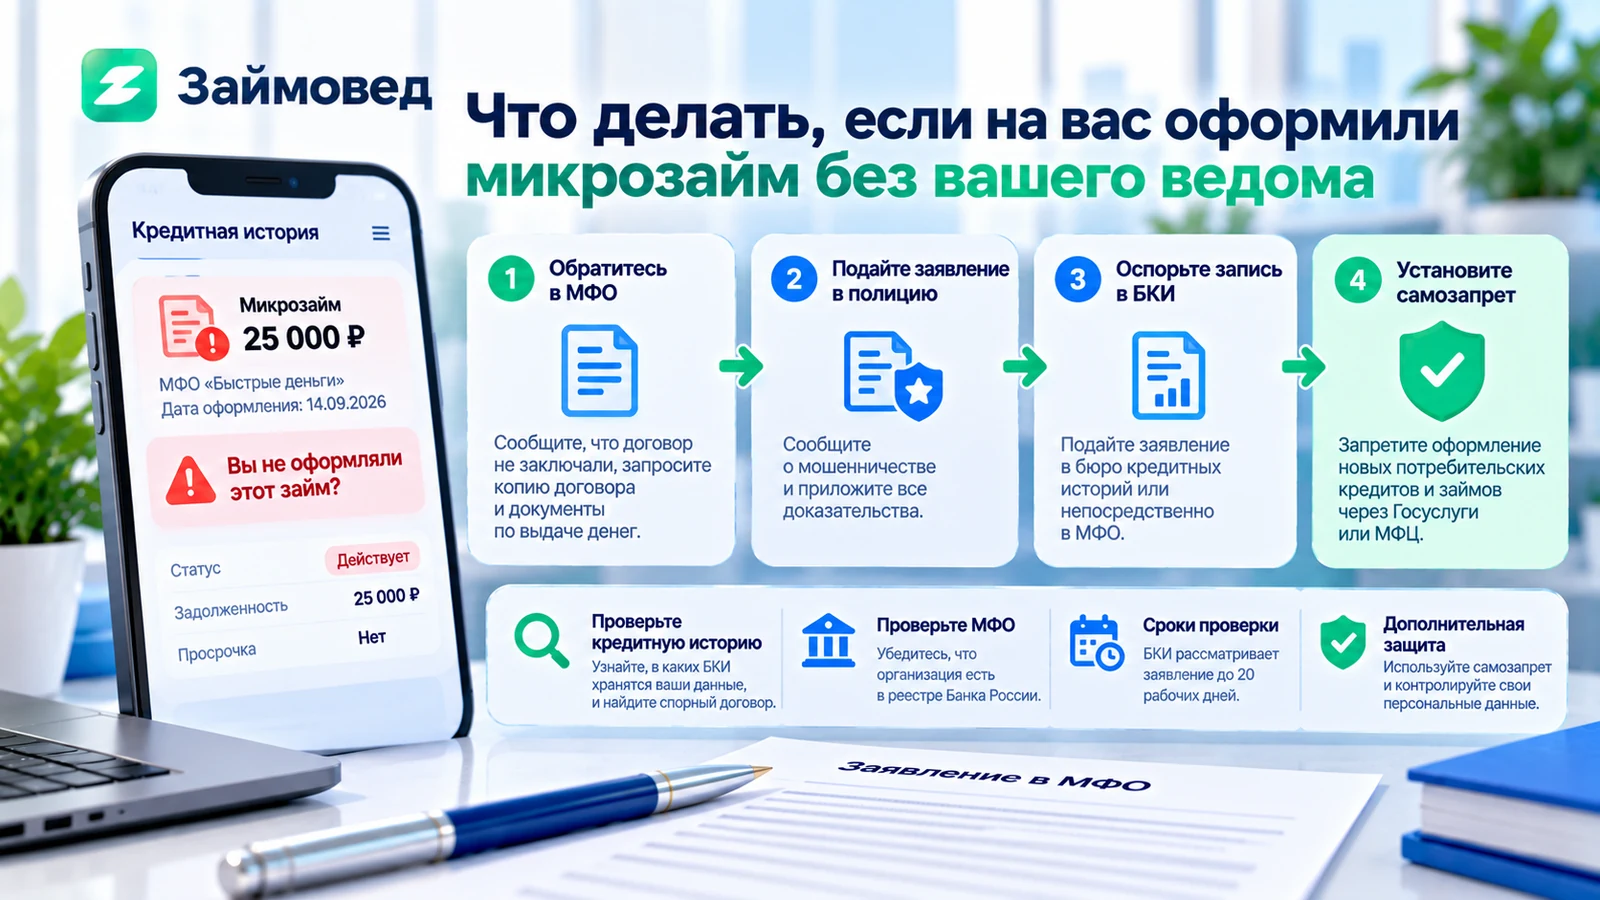
Как понять, что на вас действительно оформлен чужой микрозайм
Не каждое SMS с требованием оплатить долг означает, что договор действительно существует. Сообщение может быть ошибочным или мошенническим.
Поэтому сначала нужно установить факт обязательства.
Проверьте:
- название кредитора;
- номер договора;
- дату оформления;
- сумму займа;
- дату и способ выдачи денег;
- наличие записи в кредитной истории.
Не переходите по неизвестным ссылкам из сообщений и не оплачивайте требования только на основании SMS.
Сначала проверьте кредитную историю
Если вы узнали о подозрительном займе случайно, запросите свою кредитную историю.
Сначала через Центральный каталог кредитных историй нужно определить, в каких БКИ хранятся ваши данные, а затем получить отчет из соответствующих бюро.
В отчете найдите спорный договор и сохраните сведения о кредиторе, сумме, дате открытия, статусе и задолженности.
Подробный порядок проверки мы разобрали в статье «Кредитная история после микрозайма: как проверить и исправить ошибки».
Установите фактическую МФО
Проверяйте не только название бренда из SMS или кредитного отчета, но и конкретное юридическое лицо.
Найдите ИНН, ОГРН и полное наименование кредитора и проверьте организацию через официальный сервис Банка России.
Это поможет обращаться именно к той организации, которая указана источником информации о займе.
Обратитесь в МФО письменно
Сообщите кредитору, что вы не заключали указанный договор и не получали деньги.
Запросите:
- копию договора займа;
- заявление или анкету на получение займа;
- сведения о способе идентификации заемщика;
- дату и время оформления;
- сведения о способе выдачи денег;
- реквизиты счета или карты, на которые были перечислены средства;
- результат внутренней проверки спорного договора.
Обращение лучше направлять способом, позволяющим подтвердить его получение.
Почему важно получить документы
Для спора недостаточно формулировки «я этот займ не помню».
Нужно установить, каким образом договор был заключен и куда фактически перечислены деньги.
Например, если средства ушли на счет, который вам не принадлежит, это может иметь существенное значение при проверке обстоятельств оформления займа.
Обратитесь в полицию
Если имеются признаки того, что ваши персональные данные использовали для оформления займа без вашего согласия, сообщите об этом в правоохранительные органы.
К заявлению полезно приложить:
- копию обращения в МФО;
- фрагмент кредитного отчета;
- полученные от кредитора документы;
- SMS и электронные письма;
- другие материалы, подтверждающие обстоятельства ситуации.
Сохраните документы, подтверждающие принятие заявления.
Как оспорить чужой микрозайм в кредитной истории
Ошибочную запись можно бесплатно оспорить через то БКИ, в котором она хранится.
Бюро запросит информацию у источника кредитной истории — в данном случае у МФО — и проведет дополнительную проверку.
Также можно обратиться непосредственно к самой МФО с заявлением об оспаривании переданных ею сведений.
Сколько длится проверка в БКИ
По общему правилу БКИ проводит проверку оспариваемой информации в течение 20 рабочих дней.
Если заемщик обращается непосредственно к источнику кредитной истории, тот должен подтвердить достоверность сведений либо исправить их в установленный законом срок.
Удалят ли чужой займ автоматически после заявления
Нет.
Сам факт подачи заявления еще не означает автоматического удаления договора из кредитной истории.
БКИ обращается к кредитору за подтверждением информации. Если МФО подтверждает, что сведения ошибочны, запись должна быть исправлена.
Если кредитор продолжает считать договор действительным, спор может потребовать дальнейшего разбирательства.
Что делать, если МФО отказалась признать договор мошенническим
Запросите письменный ответ и основания отказа.
Если проблема не решена, Банк России рекомендует рассматривать возможность обращения в суд с требованием о признании договора недействительным или незаключенным и об исправлении кредитной истории.
При подготовке судебного обращения особенно важны документы, которые удалось получить у МФО, подтверждения обращения в полицию и кредитный отчет.
Нужно ли платить займ, который вы не оформляли
Наличие спорного договора нельзя игнорировать, но и признавать чужое обязательство только потому, что кредитор выставил требование, не следует.
Зафиксируйте несогласие с договором письменно и запускайте официальную процедуру проверки.
Вопрос о наличии обязательства должен решаться исходя из обстоятельств заключения договора и результатов проверки, а при необходимости — судебного разбирательства.
Не признавайте чужой долг случайно
При общении с кредитором четко указывайте, что вы оспариваете сам факт заключения договора.
Не подписывайте реструктуризацию, пролонгацию или новый график платежей по спорному займу только для того, чтобы прекратились звонки.
Такие действия могут существенно усложнить дальнейший спор об обстоятельствах возникновения обязательства.
Если вы сами оформили займ под влиянием мошенников
Это другая ситуация.
Например, мошенник мог убедить человека самостоятельно оформить займ, после чего заемщик добровольно перевел полученные деньги злоумышленнику.
В таком случае договор действительно оформлялся самим заемщиком, поэтому порядок спора отличается от ситуации с полностью чужим договором.
Какие дополнительные гарантии действуют против кредитного мошенничества
Закон предусматривает специальные антимошеннические меры для банков и МФО.
Одна из них — обязательный период охлаждения перед выдачей части потребительских кредитов и займов.
Для сумм от 50 000 до 200 000 рублей деньги по общему правилу становятся доступны не ранее чем через четыре часа после подписания индивидуальных условий, а для сумм свыше 200 000 рублей — не ранее чем через 48 часов.
Для займов до 50 000 рублей такой период по этому правилу не устанавливается.
Можно ли отказаться от займа во время периода охлаждения
Да. Пока денежные средства еще не предоставлены и действует предусмотренный законом период охлаждения, заемщик вправе уведомить кредитора об отказе от получения займа.
Проценты за этот период не начисляются.
Что если МФО нарушила антимошеннические требования
Для отдельных случаев закон предусматривает специальные последствия.
Если кредитор нарушил установленные антимошеннические требования и возбуждено уголовное дело по факту хищения заемных денег, действуют специальные правила защиты заемщика.
Однако такой механизм нельзя автоматически применять к любому спорному займу: необходимо установить конкретные обстоятельства и наличие предусмотренных законом условий.
Что такое самозапрет на кредиты и займы
Самозапрет позволяет заранее зафиксировать в кредитной истории ограничение на заключение с человеком определенных договоров потребительского кредита или займа.
Он предназначен прежде всего для снижения риска мошеннического оформления обязательств.
Как установить самозапрет
С 1 марта 2025 года заявление можно подать через Госуслуги.
С 1 сентября 2025 года услуга доступна также через МФЦ.
Установка и снятие самозапрета бесплатны.
Можно выбрать полный запрет либо отдельные условия — например ограничить дистанционное заключение договоров или установить запрет для определенного вида кредитора.
Нужно ли закрывать действующие займы для установки самозапрета
Нет. Наличие уже действующих кредитов и займов само по себе не мешает установить самозапрет.
Запрет действует в отношении заключения новых договоров, на которые он распространяется.
Что если МФО выдала займ при действующем самозапрете
Здесь действует особая защита заемщика.
Если МФО заключила договор при действующем самозапрете в ситуации, когда она должна была его учитывать, кредитор может утратить право требовать исполнения обязательств по такому договору.
Сведения о таком договоре также могут быть исключены из кредитной истории в установленном порядке.
Как проверить, установлен ли самозапрет
Сведения о действующем самозапрете или его снятии можно бесплатно запросить через Госуслуги либо МФЦ.
Это полезно сделать и после установки ограничения, чтобы убедиться, что оно отражено корректно.
Самозапрет защищает от любого мошенничества?
Нет.
Самозапрет является дополнительным уровнем защиты, но не заменяет контроль персональных данных, банковских аккаунтов, SIM-карты и учетной записи Госуслуг.
Кроме того, законом предусмотрены виды обязательств, на которые механизм самозапрета не распространяется.
Что еще проверить после обнаружения мошеннического займа
- Все свои кредитные истории, а не только одно БКИ.
- Нет ли других неизвестных кредитов или займов.
- Настройки и историю входов в Госуслуги.
- Доступ к электронной почте и номеру телефона.
- Подозрительные банковские операции.
- Установлен ли самозапрет на новые кредиты и займы.
Пошаговый план действий
- Получите кредитную историю.
- Установите конкретную МФО и реквизиты договора.
- Письменно сообщите кредитору, что договор не заключали.
- Запросите документы по займу и выдаче денег.
- Обратитесь в полицию.
- Оспорьте запись через БКИ либо непосредственно у МФО.
- Сохраняйте все заявления и ответы.
- При отказе в исправлении рассмотрите судебное оспаривание договора.
- Проверьте другие БКИ на наличие неизвестных обязательств.
- Установите самозапрет для защиты от новых мошеннических займов.
Как Займовед относится к таким ситуациям
Мы не считаем корректным советовать человеку просто «оплатить небольшой долг, чтобы не портить кредитную историю», если он утверждает, что договор вообще не заключал.
Сначала необходимо установить происхождение обязательства и проверить документы кредитора.
Одновременно нельзя обещать автоматическое удаление записи после одного обращения: спорный договор должен быть проверен, а при несогласии сторон вопрос может потребовать судебного решения.