
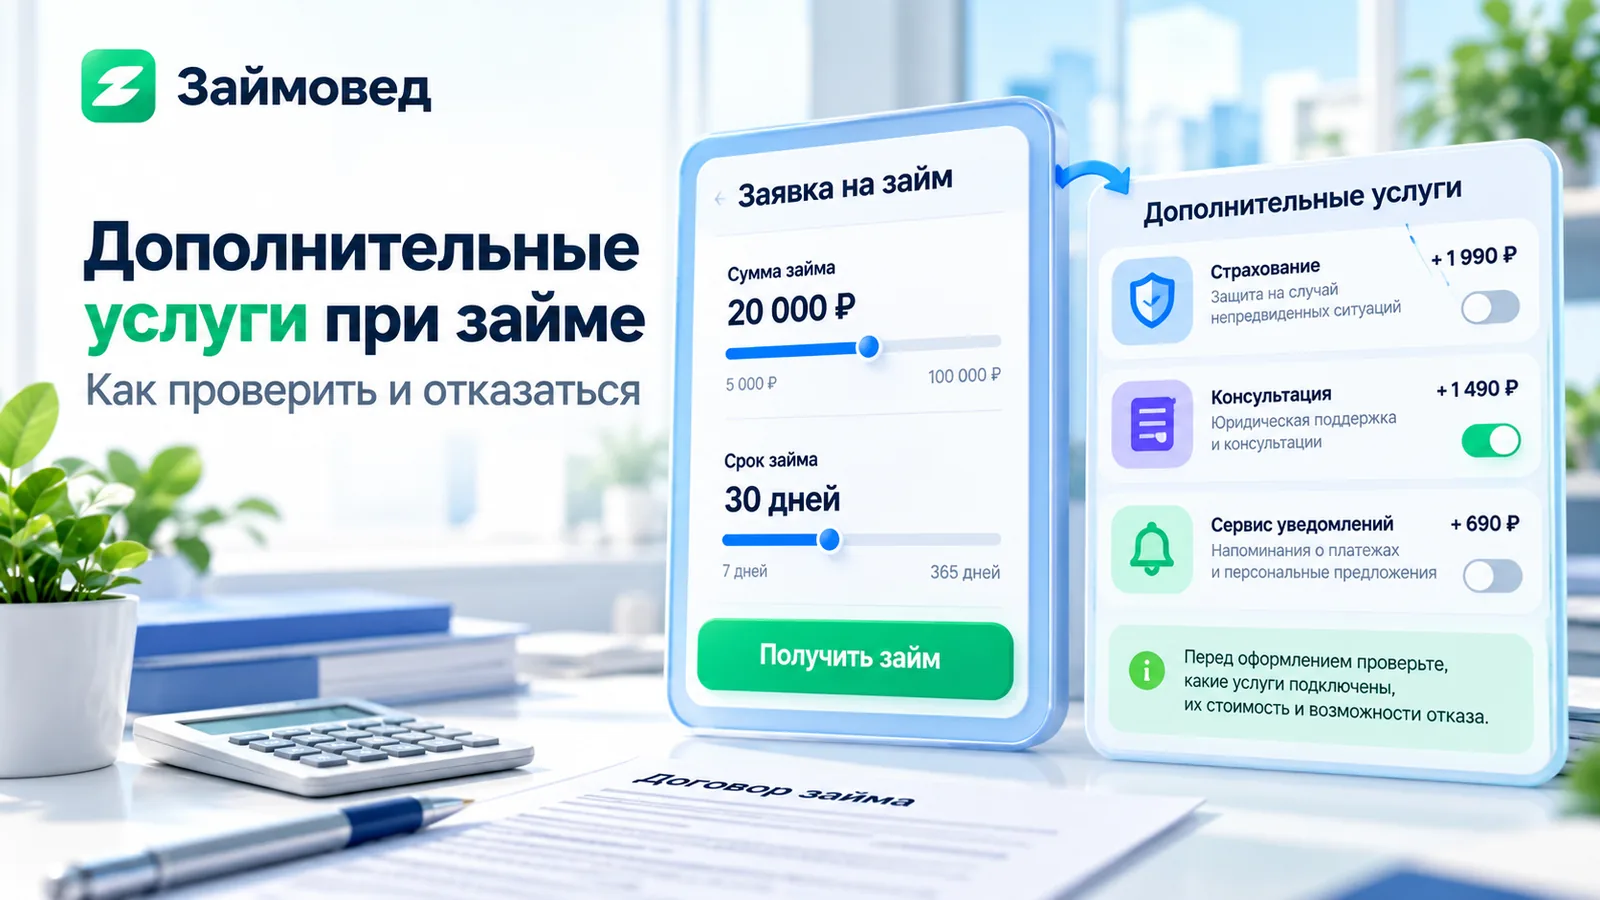
Что такое дополнительные услуги при займе
Дополнительная услуга — это отдельная услуга, товар или работа, которые заемщику предлагают вместе с оформлением займа или в связи с ним.
Это не сама сумма займа и не обычные проценты за пользование деньгами. За такую услугу может взиматься отдельная плата.
Она может предоставляться самой МФО или сторонней организацией.
Какие платные услуги могут встречаться при оформлении займа
В зависимости от конкретной МФО и продукта заемщику могут предлагаться страхование, юридические или информационные услуги, консультации, сервисы уведомлений и другие дополнительные продукты.
Наличие такой услуги само по себе не означает нарушение. Главный вопрос — понимает ли заемщик, что он приобретает, сколько это стоит и может ли отказаться.
Может ли МФО автоматически подключить дополнительную услугу
Согласие заемщика должно быть выражено самим заемщиком. Кредитор не должен заранее проставлять отметку о согласии на дополнительную платную услугу или иным способом формировать за клиента такое согласие.
Если вместе с займом предлагается платная услуга, заемщику должна быть предоставлена возможность осознанно согласиться с ней или отказаться.
Что изменилось для МФО в 2026 году
В 2026 году Банк России усилил требования к работе МФО с дополнительными услугами.
Микрофинансовые организации не должны выражать согласие на получение дополнительной услуги вместо клиента, в том числе когда она предлагается не одновременно с заключением договора займа, а позднее.
Также заемщику должна предоставляться информация об услуге, её поставщике, праве отказаться от неё и возможном влиянии отказа на условия займа.
Где искать дополнительные услуги до получения займа
Не стоит ориентироваться только на итоговый экран с суммой одобрения.
Проверьте:
- заявление на предоставление займа;
- индивидуальные условия договора;
- отдельные заявления на дополнительные услуги;
- стоимость каждой услуги;
- название организации, которая её оказывает;
- итоговую сумму, которую вы фактически получите;
- итоговую сумму возврата.
Особенно внимательно стоит относиться к отдельным галочкам, переключателям и кнопкам на последних этапах онлайн-заявки.
Почему важно сравнить сумму займа и сумму, которую вы получите
Предположим, заемщик запрашивает 20 000 рублей. Само наличие в договоре суммы 20 000 рублей ещё не означает, что все эти деньги будут доступны для использования.
Если часть средств направляется на оплату дополнительной услуги, фактически полученная заемщиком сумма может отличаться.
Поэтому сравните три показателя:
- сумму займа по договору;
- сколько денег фактически поступит заемщику;
- сколько всего потребуется вернуть.
Нужно ли смотреть ПСК
Да. Полная стоимость кредита или займа помогает оценивать расходы шире, чем одна процентная ставка.
В определённых случаях платежи за дополнительные услуги учитываются при расчёте ПСК, например когда приобретение услуги является фактическим условием предоставления займа или влияет на условия договора.
Но не стоит считать, что любая сторонняя услуга автоматически отражается в ПСК. Поэтому стоимость дополнительных продуктов нужно проверять отдельно.
Подробнее этот показатель разобран в статье «Что такое ПСК по займу и почему она важнее процентной ставки».
Может ли ставка измениться после отказа от услуги
В некоторых продуктах наличие определённой услуги может влиять на условия займа.
Например, кредитор может предусмотреть одну ставку при использовании дополнительного продукта и другую — без него.
Это не означает, что заемщик обязан приобретать услугу. Но перед отказом необходимо проверить, влияет ли он на процентную ставку или другие условия договора.
Такое влияние должно быть раскрыто заемщику.
Как распознать навязывание услуги
Повод внимательнее проверить оформление возникает, если пользователь не может продолжить заявку без согласия на непонятную услугу или интерфейс создаёт впечатление, что отказ от дополнительного продукта означает отказ от самого займа.
Банк России отдельно обращал внимание на практики, когда кнопки для согласия или отказа сформулированы так, что заемщику сложно понять, относится его действие к договору займа или к дополнительной услуге.
Решение пользователя должно быть понятным и осознанным.
Можно ли отказаться от дополнительной услуги после оформления займа
Да, законодательство предусматривает возможность отказаться от ряда дополнительных услуг, приобретённых вместе с потребительским кредитом или займом.
По информации Банка России, для дополнительных услуг действует 30-дневный «период охлаждения».
Для отказа обычно необходимо обратиться с заявлением к организации, предоставляющей соответствующую услугу.
Перед обращением проверьте название поставщика услуги, дату заключения договора, стоимость продукта и порядок отказа, указанный в документах.
Вернут ли всю стоимость услуги
Размер возврата зависит от конкретной услуги и того, была ли она уже фактически оказана полностью или частично.
Поэтому нельзя заранее утверждать, что в любой ситуации заемщику вернут всю уплаченную сумму.
Сохраняйте заявление об отказе, договор, чеки и подтверждение отправки обращения.
Что делать, если услуга оформлена сторонней компанией
Название МФО и поставщика дополнительной услуги может не совпадать.
Например, займ предоставляет одна организация, а дополнительную услугу — другая.
Поэтому перед отказом необходимо установить, с кем именно заключён договор на услугу. Эти сведения должны быть указаны в документах.
Как проверить займ без дополнительных услуг
Если цель — получить именно займ без сторонних платных продуктов, не достаточно увидеть на рекламной странице фразу «без комиссий».
Перед подтверждением заявки проверьте полный комплект документов и убедитесь, что:
- нет отдельной платы за дополнительный продукт;
- нет заранее выбранных платных услуг;
- сумма к получению соответствует ожидаемой;
- понятна итоговая сумма возврата;
- условия без услуги не скрыты за дополнительными шагами.
Как Займовед проверяет дополнительные услуги
При проверке предложения МФО мы отделяем стоимость самого займа от дополнительных продуктов и услуг.
Само рекламное заявление «без комиссий» не считаем достаточным подтверждением отсутствия других расходов.
Мы смотрим официальные условия продукта, ПСК, документы кредитора и доступную информацию о дополнительных услугах.
При формировании подборки «Без платных услуг» должны учитываться именно проверенные условия конкретного предложения, а не только рекламное описание МФО.
Что проверить перед подтверждением заявки
- Сумму займа.
- Сколько денег фактически получите.
- ПСК.
- Ставку.
- Итоговую сумму возврата.
- Все дополнительные услуги.
- Стоимость каждой услуги.
- Кто является её поставщиком.
- Можно ли отказаться.
- Изменятся ли после отказа условия займа.
Также имеет смысл заранее проверить саму организацию. Пошаговый порядок описан в материале «Как проверить МФО в реестре Банка России».