
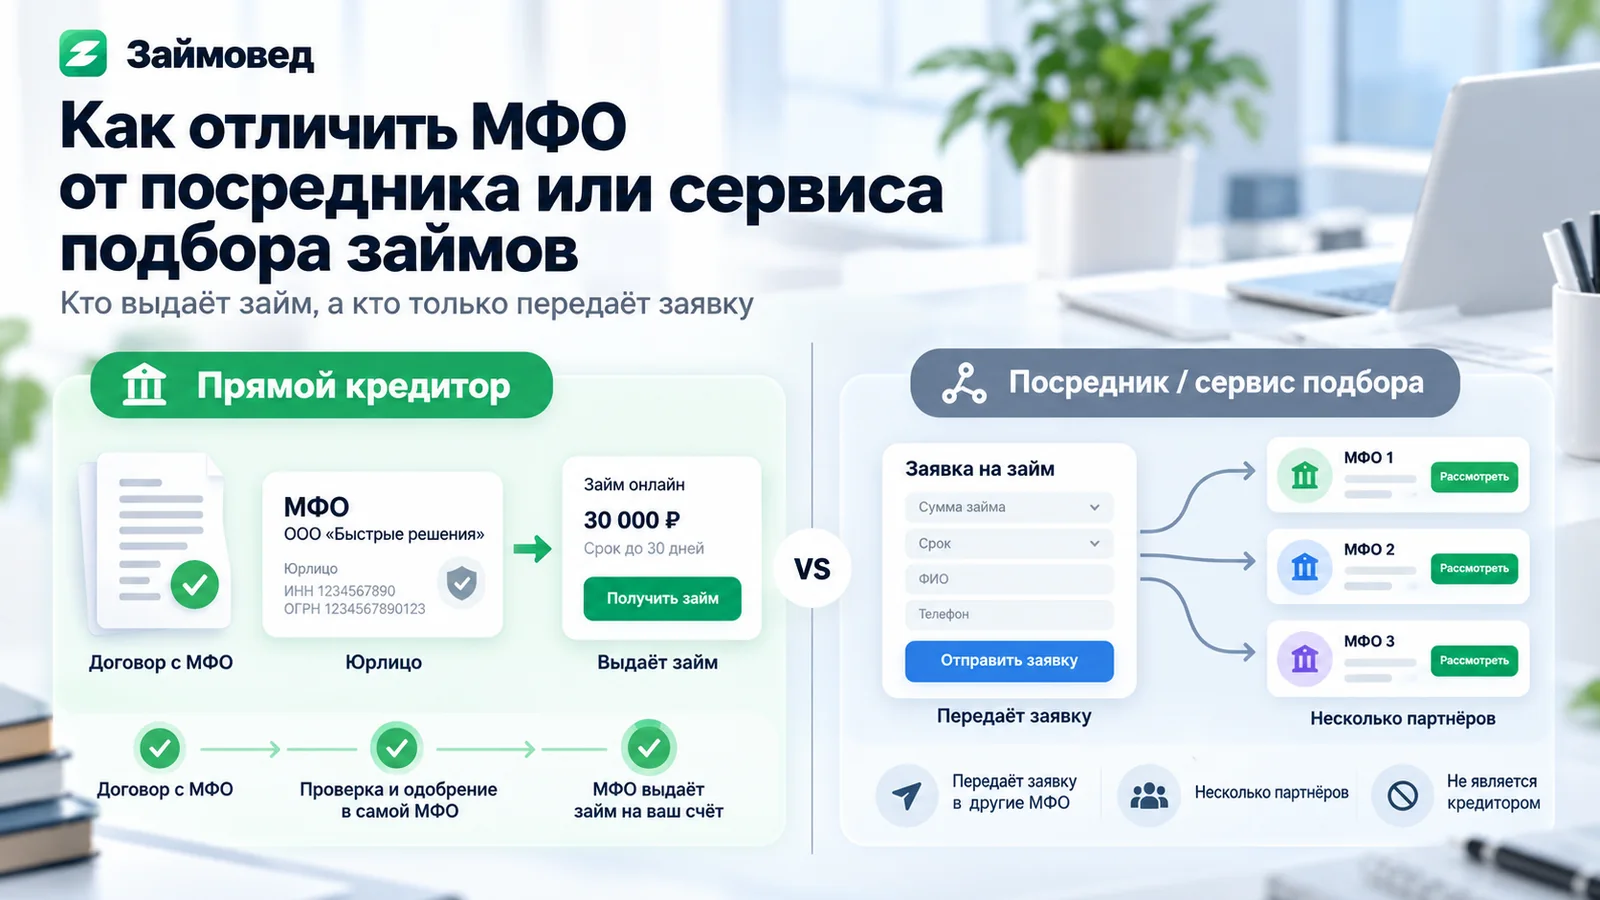
В чем главное отличие МФО от посредника
Главный вопрос — кто предоставляет деньги и становится кредитором по договору.
Если организация сама заключает с заемщиком договор микрозайма и предоставляет деньги, речь идет о прямом кредиторе.
Если сайт только показывает предложения других компаний, перенаправляет пользователя на их сайты или собирает анкету для передачи партнерам, сам такой сайт кредитором не является.
Что такое МФО
Микрофинансовая организация — это юридическое лицо, имеющее право осуществлять микрофинансовую деятельность и включенное в государственный реестр микрофинансовых организаций Банка России.
Именно кредитор определяет условия конкретного договора: сумму, срок, ставку, ПСК, порядок выдачи и возврата денег.
Название бренда на сайте при этом может отличаться от полного юридического наименования компании. Поэтому проверять нужно не только логотип или домен, но и юридическое лицо.
Что такое сервис подбора займов
Сервис подбора сам по себе может не выдавать никаких денег.
Его задача может состоять в том, чтобы:
- показать предложения разных МФО;
- сравнить суммы, сроки и другие параметры;
- перевести пользователя на сайт выбранного кредитора;
- собрать одну анкету и передать ее одному или нескольким партнерам;
- оказать отдельную информационную или консультационную услугу.
Поэтому само наличие на сайте калькулятора займа, анкеты и кнопки «Получить деньги» еще не означает, что перед вами МФО.
Посредник — это обязательно мошенник?
Нет. Сам по себе сервис сравнения или подбора предложений не означает мошенничество.
Проблема возникает, когда пользователь не понимает, что обращается не к кредитору, либо ему не раскрывают стоимость услуги, порядок передачи данных или условия подписки.
Поэтому Займовед разделяет понятия «посредник» и «нелегальный кредитор».
Посредник может законно оказывать информационные услуги, но он не должен представляться конкретной МФО, если фактически ею не является.
Шаг 1. Найдите юридическое лицо
На сайте прямого кредитора найдите сведения о компании.
Для проверки полезны:
- полное юридическое наименование;
- ИНН;
- ОГРН;
- регистрационный номер записи в реестре;
- адрес;
- официальные документы и правила предоставления займов.
Если сайт предлагает займ, но при этом невозможно понять, какое юридическое лицо должно выдать деньги, это повод не отправлять заявку до выяснения.
Шаг 2. Проверьте организацию в Банке России
Введите название компании, ИНН, ОГРН или регистрационный номер в сервисе Банка России «Проверить участника финансового рынка».
Для прямой МФО должен подтверждаться действующий статус соответствующего вида деятельности.
Отдельную пошаговую проверку мы разобрали в материале «Как проверить МФО в реестре Банка России».
Почему нельзя проверять только название бренда
Рекламное название и юридическое лицо могут различаться.
Например, пользователь запоминает только название сервиса на первой странице, тогда как в документах указано полное название ООО МКК или ООО МФК.
Поэтому поиск только по бренду может быть недостаточным. Надежнее сверять ИНН, ОГРН и другие реквизиты.
Шаг 3. Посмотрите, с кем заключается договор
Это один из самых надежных признаков.
Если сайт является прямой МФО, кредитором по договору будет конкретное юридическое лицо, имеющее право предоставлять микрозаймы.
Если же первоначальный сайт только подобрал предложение, договор впоследствии будет заключаться с другой организацией.
Перед подтверждением заявки всегда устанавливайте, кто указан стороной договора займа.
Шаг 4. Определите, куда отправляется анкета
Посмотрите текст согласия на обработку персональных данных и другие документы рядом с формой.
Особенно важны формулировки:
- «передача партнерам»;
- «передача кредиторам»;
- «получение предложений от нескольких организаций»;
- «одна анкета в несколько МФО»;
- «подбор финансовых предложений».
Такие формулировки не означают нарушение, но показывают, что заявка может подаваться не одному прямому кредитору.
Одна анкета в несколько МФО — это прямой займ?
Нет. Если один сервис получает анкету пользователя и самостоятельно передает ее нескольким независимым кредиторам, перед нами посредническая модель.
Решение по заявке, условия займа и предоставление денег при этом определяет уже конкретная МФО.
На Займоведе такие сервисы не включаются в каталог как самостоятельные МФО.
Шаг 5. Найдите формулировку о роли сайта
Информационные сервисы нередко прямо сообщают о своей функции.
Ищите формулировки:
- «сервис подбора займов»;
- «не является кредитором»;
- «не выдаем займы»;
- «предложения партнеров»;
- «информационная услуга»;
- «витрина финансовых предложений».
Чаще всего такая информация находится в подвале сайта, пользовательском соглашении, оферте или разделе «О сервисе».
Шаг 6. Проверьте, не является ли услуга платной
Посреднический сервис может быть бесплатным или платным.
Сам факт платы не делает услугу автоматически незаконной, но пользователь должен понимать, за что именно списываются деньги.
Перед вводом реквизитов банковской карты проверьте:
- стоимость услуги;
- разовый это платеж или регулярный;
- периодичность списаний;
- порядок отмены подписки;
- что пользователь получает за эту плату.
Если карта нужна не для выдачи или погашения займа, а для оплаты доступа к подбору предложений, это принципиально другая услуга.
Дополнительные расходы при оформлении займа подробно разобраны в статье «Дополнительные услуги при займе: как проверить и отказаться».
Привязка карты сама по себе не доказывает посредничество
Прямая МФО тоже может проверять банковскую карту или использовать ее для перечисления и последующего погашения займа.
Поэтому признаком является не сам запрос реквизитов карты, а цель такого запроса.
Если с карты планируется плата за подбор, подписку или информационный сервис, это должно быть понятно до подтверждения операции.
Шаг 7. Посмотрите, есть ли одно конкретное предложение
У прямой МФО обычно можно установить условия ее собственного продукта: кредитора, диапазон суммы, срок, процентную ставку, ПСК и документы.
У витрины или посредника вместо одного набора условий часто отображается множество предложений разных организаций.
Однако наличие нескольких предложений само по себе не является негативным признаком — это просто другая модель сервиса.
МФО и посредник: основные различия
| Признак | Прямая МФО | Посредник / сервис подбора |
|---|---|---|
| Кто выдает деньги | Сама МФО | Один из сторонних кредиторов |
| Кто принимает решение | МФО | Конкретный кредитор, а не сам сервис |
| Реестр Банка России | Юрлицо кредитора должно иметь действующий статус МФО | Сам информационный сервис не становится МФО только из-за размещения предложений партнеров |
| Договор займа | С юридическим лицом МФО | С выбранным или одобрившим заявку кредитором |
| Одна анкета нескольким компаниям | Не характерно для заявки одному кредитору | Может использоваться |
| Плата за подбор | Не является платой за сам займ | Может быть отдельная платная услуга |
Что не доказывает, что перед вами настоящая МФО
Нельзя считать достаточным доказательством:
- красивый финансовый сайт;
- логотипы банковских карт;
- слова «официальный сайт»;
- фразу «работаем с МФО из реестра ЦБ»;
- список партнеров;
- обещание быстрого решения;
- наличие калькулятора займа.
Все это может присутствовать и у витрины предложений.
Ключевая проверка — конкретное юридическое лицо кредитора и его статус.
Осторожно с формулировкой «лицензия МФО»
Для проверки МФО корректнее ориентироваться на включение юридического лица в государственный реестр Банка России и действующий статус.
На сайтах иногда используется бытовая формулировка «лицензия ЦБ», но сама по себе такая надпись не заменяет проверку официальных сведений.
Что если бренд работает с несколькими кредиторами
Иногда под одним брендом могут использоваться разные юридические лица.
В такой ситуации недостаточно проверить только название бренда.
Нужно установить, какое именно юридическое лицо будет кредитором по вашему договору, и отдельно проверить его статус.
Если до заключения договора невозможно понять, кто именно предоставляет займ, прозрачность такого предложения ниже.
Что делать, если организации нет в реестре
Если компания утверждает, что сама является МФО и предоставляет микрозаймы, но соответствующее юридическое лицо не удается найти среди действующих участников финансового рынка Банка России, заявку лучше не продолжать до выяснения обстоятельств.
Банк России рекомендует насторожиться, если организация отсутствует в соответствующем реестре либо ее право на деятельность имеет статус «Не действует».
Дополнительно проверьте предупредительный список Банка России
Помимо реестра легальных участников, Банк России публикует список компаний и интернет-проектов с выявленными признаками нелегальной деятельности на финансовом рынке.
Если проверяемый сайт или организация находятся в таком списке, сотрудничество с ними связано с повышенным риском.
Можно ли найти легальную МФО через посредника
Да. Сервис подбора может показывать предложения действующих МФО.
Но это не превращает сам сервис в кредитора.
Если ваша цель — оформить займ напрямую, переходите к конкретному предложению и перед отправкой заявки еще раз проверьте юридическое лицо конечной МФО.
Что значит «займ без посредников» на Займоведе
В подборку «Займы без посредников» мы включаем предложения, где пользователь обращается к самому кредитору, а не к платной витрине, брокеру или сервису массовой передачи анкеты.
При проверке мы устанавливаем:
- конкретное юридическое лицо кредитора;
- наличие действующего статуса в Банке России;
- официальный сайт;
- кто принимает заявку;
- кто заключает договор;
- нет ли вместо займа отдельной платной услуги подбора.
Как Займовед проверяет МФО перед добавлением в каталог
Мы не добавляем компанию в каталог только потому, что ее название выглядит как бренд микрозаймов.
Сначала устанавливаем фактического кредитора и сверяем его с официальными источниками.
Если перед нами брокер, витрина, сервис массовой передачи заявок или платный подбор, такой проект не публикуется в каталоге как самостоятельная МФО.
Если под одним брендом используются несколько кредиторов и невозможно корректно связать конкретное предложение с определенным юридическим лицом, карточка также требует дополнительной проверки.
Проверка за одну минуту
- Найдите юридическое название компании.
- Скопируйте ИНН или ОГРН.
- Проверьте организацию на сайте Банка России.
- Убедитесь, что статус деятельности МФО действует.
- Посмотрите, кто будет указан кредитором в договоре.
- Проверьте, отправляется ли анкета другим компаниям.
- Найдите стоимость всех услуг до ввода данных карты.
Если после этих шагов по-прежнему непонятно, кто предоставляет деньги и кому вы платите, заявку лучше не подтверждать до выяснения.