
Что такое самозапрет на кредиты и займы
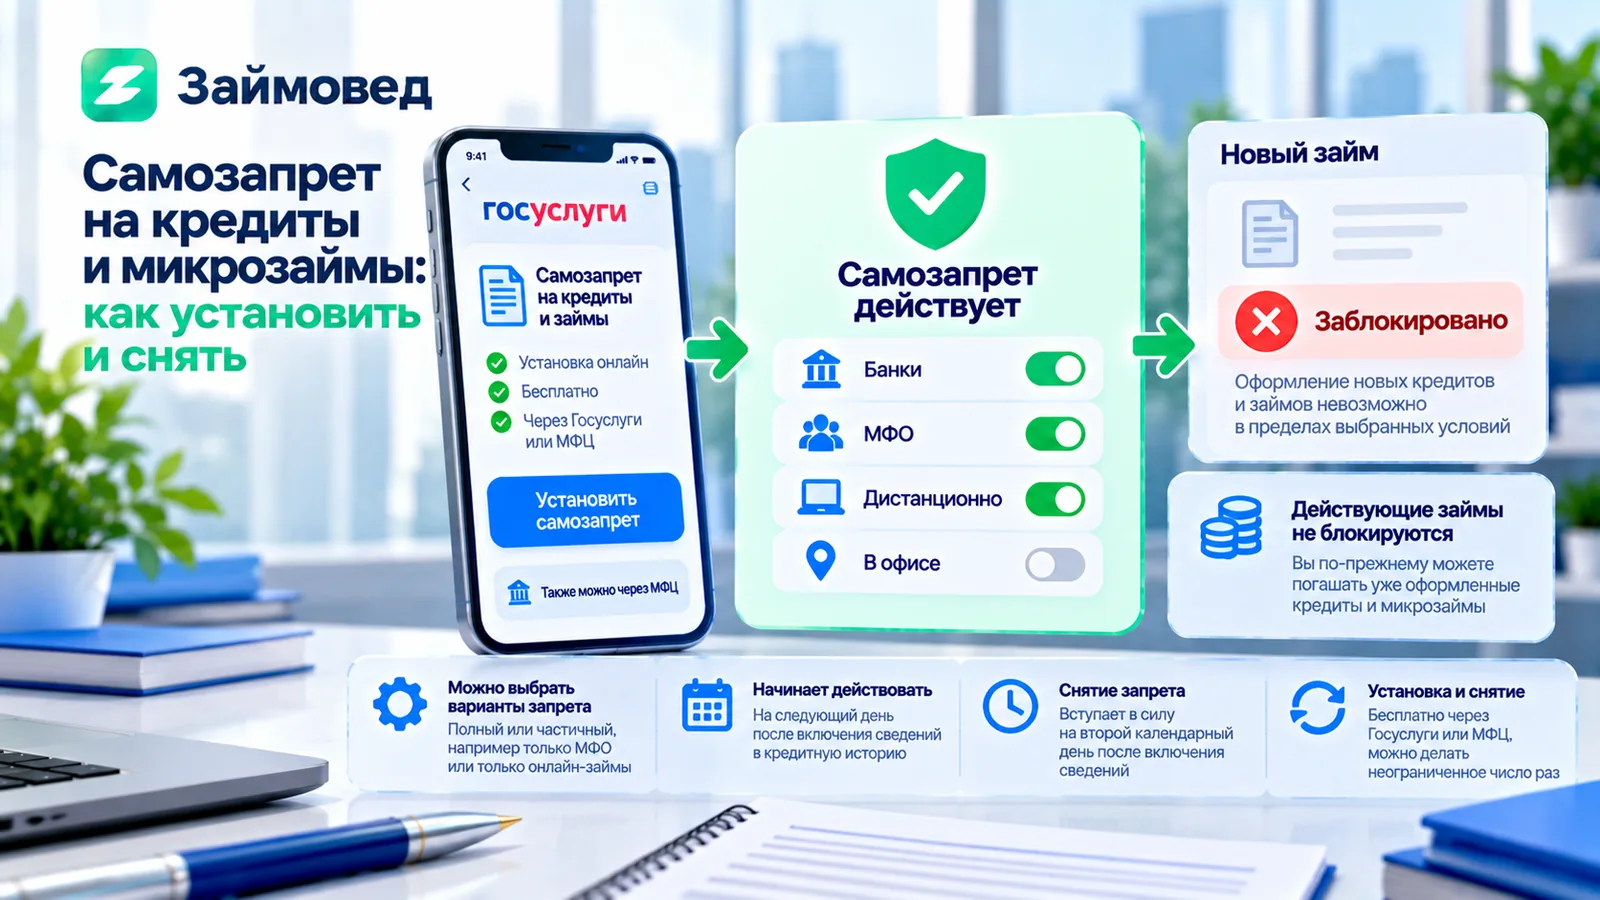
Самозапрет — это добровольное ограничение на заключение с гражданином новых договоров потребительского кредита или займа.
Сведения о запрете включаются в кредитную историю.
Перед заключением нового договора банк или микрофинансовая организация должны проверить, действует ли в отношении заемщика соответствующий самозапрет.
Зачем нужен самозапрет
Основная задача механизма — снизить риск мошеннического оформления кредита или микрозайма на имя человека без его ведома либо под воздействием злоумышленников.
Например, если мошенники получили паспортные данные или доступ к аккаунту пользователя и пытаются дистанционно оформить микрозайм, действующий запрет должен быть выявлен кредитором при обязательной проверке.
Где можно установить самозапрет
Установить самозапрет можно двумя основными способами:
- через портал Госуслуги;
- через многофункциональный центр — МФЦ.
Через Госуслуги механизм доступен с 1 марта 2025 года, а через МФЦ — с 1 сентября 2025 года.
Услуга бесплатная.
Где хранится информация о самозапрете
Сведения фиксируются в кредитной истории гражданина.
Заявление направляется в квалифицированные бюро кредитных историй, которые включают информацию о запрете в кредитную историю.
Кредиторы затем получают сведения о действующем запрете через систему БКИ.
Можно ли установить самозапрет, если кредитной истории раньше не было
Да.
Отсутствие ранее сформированной кредитной истории не мешает установить самозапрет.
На основании заявления квалифицированные БКИ сформируют кредитную историю и включат в нее необходимые сведения.
На какие кредиты распространяется самозапрет
Механизм распространяется на потребительские кредиты и займы, заключаемые банками и микрофинансовыми организациями, если выбранный человеком вариант самозапрета охватывает соответствующего кредитора и способ оформления.
Самозапрет также может распространяться на заключение новых договоров, предусматривающих кредитную карту или овердрафт.
Какие виды кредитования не блокируются самозапретом
Закон предусматривает исключения.
Самозапрет не распространяется, в частности, на:
- ипотечные кредиты;
- автокредиты, обязательства по которым обеспечены залогом транспортного средства;
- основные образовательные кредиты, средства по которым перечисляются непосредственно образовательной организации;
- поручительства.
Причина исключений связана с тем, что такие продукты предполагают дополнительную идентификацию цели и существенно меньший риск типичного дистанционного кредитного мошенничества.
Действует ли запрет на уже существующие кредитные карты
Самозапрет не блокирует использование уже действующей кредитной карты только потому, что запрет был установлен позднее.
Он также не мешает погашать задолженность по ранее заключенным кредитным договорам и займам.
Поэтому самозапрет нельзя воспринимать как автоматическую блокировку всех существующих финансовых продуктов.
Нужно ли сначала погашать действующие кредиты и микрозаймы
Нет.
Для установки самозапрета не требуется досрочно закрывать уже существующие кредиты или займы.
Они продолжают действовать на прежних условиях.
Запрет относится к заключению новых договоров, подпадающих под выбранные ограничения.
Можно ли запретить только микрозаймы
Да.
Самозапрет может различаться по виду кредитора.
Например, человек может установить ограничение на заключение договоров с микрофинансовыми организациями, не запрещая при этом предусмотренные условиями запрета договоры с банками.
Можно ли запретить только онлайн-займы
Да.
Один из вариантов самозапрета связан со способом заключения договора.
Можно ограничить дистанционное оформление, сохранив возможность лично обратиться в офис кредитной организации или МФО, если выбранная конфигурация запрета это допускает.
Что такое полный самозапрет
Полный самозапрет — наиболее широкий вариант.
Он охватывает банки и МФО и распространяется на предусмотренные механизмом способы заключения договоров.
Такой вариант подойдет человеку, который в ближайшее время вообще не планирует оформлять новые потребительские кредиты или микрозаймы.
Что такое частичный самозапрет
Частичный самозапрет позволяет выбрать только определенные ограничения.
Например:
- запретить договоры только с МФО;
- запретить только дистанционное кредитование;
- ограничить конкретный тип кредиторов и способ оформления.
Конкретные параметры выбираются при подаче заявления.
Когда начинает действовать самозапрет
Само заполнение заявления еще не означает, что ограничение действует в ту же секунду.
Заявление должны обработать квалифицированные бюро кредитных историй и включить сведения в кредитную историю.
Запрет начинает действовать на следующий день после включения этих сведений.
Дата начала действия определяется по московскому времени.
Как проверить, что самозапрет действительно установлен
Проверить статус можно бесплатно через Госуслуги или МФЦ.
На Госуслугах доступна отдельная услуга проверки статуса запрета на получение кредита.
Такую проверку полезно сделать после подачи заявления, особенно если самозапрет устанавливается как защита после подозрения на мошенничество.
Сколько действует самозапрет
Ограничение не имеет заранее установленного срока окончания.
Самозапрет действует до тех пор, пока гражданин сам не подаст заявление о его снятии.
Устанавливать и снимать запрет можно неограниченное количество раз.
Как снять самозапрет
Если человеку действительно понадобился новый кредит или займ, нужно подать заявление о снятии запрета.
Сделать это можно теми же предусмотренными механизмом способами.
Однако запрет не снимается мгновенно.
Когда начинает действовать снятие самозапрета
Сведения о снятии сначала должны быть включены в кредитную историю.
После этого снятие вступает в силу на второй календарный день.
Такая задержка предусмотрена специально, чтобы человек не мог под давлением мошенника мгновенно снять защиту и тут же оформить кредит.
Пример срока снятия запрета
Если сведения о снятии самозапрета были включены в кредитную историю 1 октября, самозапрет прекратит действовать 3 октября.
Поэтому не стоит снимать ограничение непосредственно перед планируемым визитом в МФО или банк и рассчитывать, что кредитор сразу увидит отсутствие запрета.
Что делать, если после снятия кредитор все еще видит запрет
Банк России рекомендует при обращении за новым кредитом сообщить кредитору, что самозапрет был снят, и попросить актуализировать информацию.
Также можно самостоятельно проверить статус через Госуслуги или МФЦ.
Как изменить полный запрет на частичный
Прямого редактирования уже установленного полного запрета нет.
Сначала нужно снять действующий самозапрет, дождаться вступления снятия в силу, а затем подать новое заявление с нужными частичными условиями.
Заявление о снятии отменяет ранее установленные условия запрета.
Что должен сделать кредитор перед выдачей займа
До заключения договора потребительского кредита или займа кредитная организация или МФО должна запросить сведения о наличии самозапрета.
Если полученная информация показывает, что выбранный человеком запрет распространяется на этот вид кредитора и способ заключения договора, кредитор должен отказаться от заключения договора.
Что будет, если МФО выдаст займ при действующем самозапрете
Для такой ситуации законом предусмотрена серьезная защита гражданина.
Если МФО получила информацию о действующем самозапрете, но все равно заключила договор, либо не выполнила обязательную проверку, когда на дату заключения запрет действовал, кредитор лишается права требования по такому договору.
Гражданин не должен будет исполнять обязательства по нему, а сведения о договоре можно исключить из кредитной истории в установленном порядке.
Что если МФО продаст такой долг коллекторам
Уступка права требования не исправляет нарушение.
Банк России указывает, что если первоначальный кредитор утратил право требования из-за нарушения самозапрета, лицо, которому впоследствии передан такой долг, также не сможет требовать от гражданина возврата денег.
Почему при спорном займе нужно проверить дату самозапрета
Если неизвестный заем появился после установки ограничения, важно сравнить две даты:
- дату начала действия самозапрета;
- дату заключения спорного договора.
Недостаточно только показать, что сейчас запрет установлен.
Необходимо подтвердить, что соответствующее ограничение уже действовало именно в день заключения договора.
Самозапрет гарантирует защиту от любого мошенничества?
Нет.
Это дополнительный защитный механизм, а не универсальная блокировка всех возможных финансовых рисков.
Он не заменяет защиту Госуслуг, электронной почты, SIM-карты, банковских приложений и персональных данных.
Кроме того, существуют виды кредитных обязательств, на которые самозапрет по закону не распространяется.
Стоит ли устанавливать самозапрет, если вы не планируете брать кредиты
Для человека, который не планирует в ближайшее время пользоваться потребительским кредитованием, самозапрет может быть дополнительным способом снизить риск мошеннического оформления.
При необходимости ограничение впоследствии можно снять.
Однако нужно учитывать предусмотренную законом задержку до вступления снятия в силу.
Что делать, если уже обнаружен чужой микрозайм
Установка самозапрета защищает прежде всего от новых договоров и не отменяет автоматически уже появившийся спорный заем.
Если неизвестный договор уже оформлен, необходимо отдельно обратиться к кредитору, запросить документы, проверить кредитную историю и оспорить сведения.
Подробный порядок действий мы разобрали в статье «Что делать, если на вас оформили микрозайм без вашего ведома».
Как Займовед относится к самозапрету
Мы рассматриваем самозапрет прежде всего как инструмент защиты от мошеннических и нежелательных новых долговых обязательств.
Он не улучшает кредитную историю, не уменьшает существующие долги и не заменяет проверку уже заключенных договоров.
Его задача — ограничить возможность заключения новых потребительских кредитов и займов в тех пределах, которые выбрал сам гражданин.