
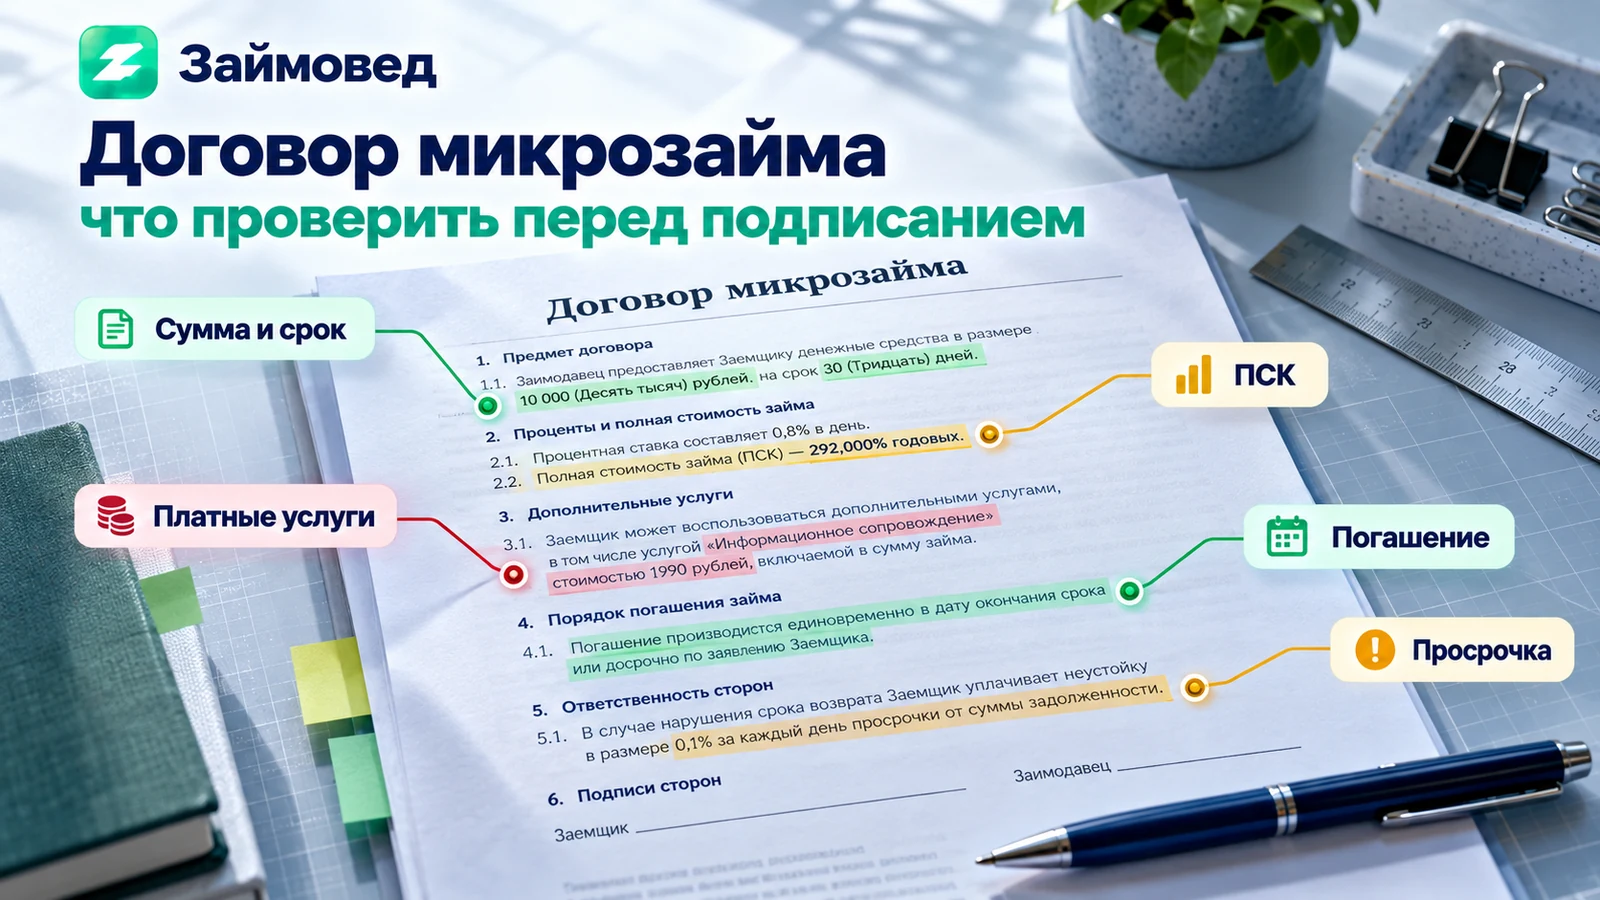
Из чего состоит договор микрозайма
Договор потребительского займа состоит из общих и индивидуальных условий.
Общие условия МФО устанавливает для определенного вида продукта и использует многократно. Индивидуальные условия относятся именно к конкретному заемщику и конкретному займу.
Если общее условие противоречит индивидуальному, применяется индивидуальное.
С чего начать проверку договора
Начните не с последней страницы и не с кнопки подтверждения, а с первой страницы документа.
На ней должны находиться наиболее важные финансовые показатели и начинаться таблица индивидуальных условий.
Перед подписанием сопоставьте договор с тем, что было показано в калькуляторе и заявке.
Проверьте, кто является кредитором
Название сайта или бренда не всегда совпадает с юридическим лицом, которое фактически предоставляет деньги.
Найдите полное наименование кредитора и его реквизиты.
Если из договора непонятно, какая организация является вашим контрагентом, это серьезный недостаток прозрачности.
Банк России отдельно обращал внимание на практики, когда информация о кредиторе в договоре маскируется или представлена недостаточно понятно.
Почему важно проверить юридическое лицо
Именно к фактическому кредитору заемщик обращается по вопросам погашения, досрочного возврата, кредитных каникул, реструктуризации, ошибок в задолженности и других вопросов по договору.
Поэтому перед подписанием желательно проверить организацию в официальном реестре.
Пошаговая инструкция есть в статье «Как проверить МФО в реестре Банка России».
Где находится ПСК
Полная стоимость потребительского кредита или займа должна быть размещена в правом верхнем углу первой страницы договора перед таблицей индивидуальных условий.
ПСК показывается сразу в двух вариантах:
- в процентах годовых;
- в денежном выражении.
Эти значения должны быть хорошо заметны и оформлены в отдельных квадратных рамках.
Почему нужно смотреть ПСК в рублях
Годовой процент по короткому микрозайму может выглядеть очень высоким и плохо восприниматься без контекста.
Денежное выражение помогает дополнительно увидеть предусмотренные расчетом расходы в рублях.
Но ПСК все равно стоит сравнивать с фактической суммой, которую вы получите, сроком и суммой возврата.
Проверьте сумму займа
В индивидуальных условиях должна быть указана сумма потребительского займа или лимит кредитования.
Сравните ее с суммой, которую вы запрашивали.
Особенно внимательно проверяйте ситуацию, когда сумма договора оказывается больше изначально выбранной из-за включения стоимости дополнительной услуги.
Проверьте, сколько денег фактически поступит
Сумма договора и фактически доступная заемщику сумма не всегда описывают одно и то же.
Например, если часть заемных средств сразу направляется на оплату дополнительного продукта, важно понять:
сколько указано в договоре → сколько поступит вам → сколько придется вернуть.
Эти три цифры лучше сравнить до подписания.
Проверьте срок займа
В индивидуальных условиях указываются срок действия договора и срок возврата займа.
Не ограничивайтесь рекламной формулировкой «до 30 дней».
Найдите конкретную дату либо порядок ее определения именно для вашего договора.
Проверьте процентную ставку
Ставка также является индивидуальным условием.
Для обычного потребительского займа по действующему общему правилу она не может превышать 0,8% в день.
Но 0,8% — это потолок, а не обязательная ставка каждой МФО.
В вашем договоре может быть указано меньшее значение или нулевая ставка по акции.
Почему ставка на сайте и в договоре может отличаться
На рекламной странице часто показывается диапазон или минимальная ставка.
Конкретному заемщику может быть предложено иное значение в пределах условий продукта и закона.
Поэтому перед подтверждением ориентируйтесь на фактическое значение в индивидуальных условиях.
Проверьте сумму и даты платежей
Индивидуальные условия должны показывать количество, размер и периодичность платежей либо порядок их определения.
Для займа одним платежом особенно важно увидеть окончательную дату возврата.
Для более длинного займа проверьте весь график.
Проверьте итоговую сумму возврата
Не оценивайте договор только по процентной ставке.
Посчитайте, сколько рублей вы фактически должны будете перечислить МФО, если исполните договор в срок.
Это один из самых понятных способов обнаружить расхождение между ожидаемыми и реальными расходами.
Что такое максимальная переплата 100%
Для новых потребительских займов, первоначальный срок которых не превышает одного года, с 1 апреля 2026 года действует общий предел учитываемых начислений в размере 100% первоначальной суммы займа.
Соответствующее ограничение должно быть указано на первой странице договора перед таблицей индивидуальных условий.
Это не означает, что заемщик обязательно заплатит дополнительные 100%.
Это верхний предел соответствующих начислений для договора, подпадающего под правило.
Проверьте бесплатный способ погашения
В индивидуальных условиях должны быть указаны способы исполнения денежных обязательств, включая бесплатный способ.
Это не означает, что абсолютно каждый канал оплаты обязан работать без комиссии.
Но у заемщика должен быть предусмотрен вариант исполнения обязательства без дополнительной платы за сам платеж.
Подробнее этот критерий разобран в статье «Бесплатный способ погашения микрозайма».
Проверьте, когда платеж считается исполненным
Особенно это важно для банковских переводов и других способов, которые могут занимать время.
Уточните:
какой момент считается исполнением обязательства — отправка денег или их зачисление кредитору.
Это поможет не получить просрочку из-за технического срока проведения платежа.
Проверьте дополнительные платные услуги
В индивидуальных условиях должны быть отражены услуги кредитора, которые предоставляются заемщику за отдельную плату и необходимы для заключения договора, если такие услуги есть.
При этом согласие на приобретение платного продукта должен выражать сам заемщик.
Общие условия не могут просто обязать человека заключить другой платный договор.
Какие услуги требуют особого внимания
Это могут быть страхование, консультационные и информационные продукты, юридические сервисы, подписки и другие дополнительные услуги.
Для каждого продукта проверьте стоимость, поставщика, возможность отказа и влияние отказа на условия займа.
Если услуга фактически влияет на предоставление займа или его условия, она может учитываться при расчете ПСК.
Проверьте согласие на автосписание
Если договор или отдельное заявление предусматривает периодические списания с банковской карты, выясните:
какую карту можно использовать, когда происходят списания, можно ли отказаться от автоплатежа и какой альтернативный способ погашения доступен.
Не путайте согласие на автосписание с самой обязанностью вернуть займ.
Проверьте неустойку за просрочку
Условия должны содержать информацию об ответственности заемщика, размере неустойки и порядке ее расчета.
Это важно прочитать до оформления займа, а не после первого пропущенного платежа.
При возникновении просрочки основной долг, проценты и неустойка — разные составляющие задолженности.
Проверьте порядок досрочного погашения
Потребительский займ можно вернуть досрочно с соблюдением установленного законом порядка.
В первые 14 календарных дней после получения обычного потребительского займа действует специальное правило досрочного возврата без предварительного уведомления.
Для более позднего возврата проверьте предусмотренный договором порядок уведомления.
Проверьте возможность частичного досрочного погашения
Индивидуальные условия должны содержать порядок изменения количества, размера и сроков платежей при частичном досрочном возврате займа.
Это особенно важно для длинных займов с несколькими платежами.
Проверьте возможность уступки долга
Индивидуальные условия содержат информацию о возможности запрета уступки кредитором третьим лицам прав требования по договору.
Не следует пропускать этот пункт только потому, что на момент оформления просрочки нет.
Проверьте способ связи с МФО
В договоре согласовывается способ обмена информацией между кредитором и заемщиком.
Это может иметь значение для уведомлений о платежах, изменениях условий и других юридически значимых сообщений.
Укажите актуальные контактные данные и впоследствии сообщайте кредитору об их изменении.
Можно ли взять договор и подумать перед подписанием
Да. Закон предусматривает время для согласования индивидуальных условий.
Заемщик вправе сообщить о согласии на предложенные индивидуальные условия в течение пяти рабочих дней со дня их получения, если кредитор не установил более длительный срок.
В течение этого периода кредитор не вправе в одностороннем порядке изменить предложенные индивидуальные условия.
Почему это правило полезно
Оно означает, что человеку не обязательно принимать финансовое решение в ту же секунду, когда на экране появились условия.
Можно сохранить документ и спокойно сравнить сумму, срок, ставку, ПСК и дополнительные услуги.
Если согласие поступит позже установленного срока, такой договор по этим индивидуальным условиям не считается заключенным.
Когда договор микрозайма считается заключенным
Для потребительского займа закон устанавливает важную особенность: договор считается заключенным с момента передачи заемщику денежных средств.
Поэтому подписание индивидуальных условий и фактическое получение займа — связанные, но юридически не полностью тождественные этапы.
Как период охлаждения связан с подписанием договора
Для части займов после подписания индивидуальных условий деньги не могут быть переданы сразу.
При сумме от 50 000 до 200 000 рублей действует период не менее четырех часов, а свыше 200 000 рублей — не менее 48 часов, если договор не относится к установленным законом исключениям.
Подробнее это разобрано в статье «Период охлаждения по микрозайму».
Что делать, если условия на сайте и в договоре различаются
Не подтверждайте договор автоматически.
Сравните конкретные значения:
сумма → срок → ставка → ПСК → сумма возврата → услуги.
Если расхождение непонятно, запросите объяснение у МФО до получения денег.
Какие документы сохранить после оформления
Сохраните сам договор, индивидуальные условия, общие условия, график платежей при его наличии, заявления на дополнительные услуги и подтверждение получения денег.
Не рассчитывайте, что все документы всегда будут бесконечно доступны только в личном кабинете.
Пошаговая проверка договора за несколько минут
Перед подтверждением пройдитесь по одному чек-листу:
- Кто является кредитором.
- Есть ли организация в реестре Банка России.
- Какая сумма указана в договоре.
- Сколько денег фактически получите.
- Какой срок возврата.
- Какая процентная ставка.
- Какая ПСК в процентах и рублях.
- Сколько всего нужно вернуть при оплате в срок.
- Подключены ли платные услуги.
- Как бесплатно погасить займ.
- Что произойдет при просрочке.
- Как досрочно вернуть деньги.
Как Займовед проверяет договорные условия МФО
При проверке предложения мы не ориентируемся только на рекламную страницу.
Для нас важны официальные условия конкретного продукта: ПСК, ставка, сумма, срок, ограничения, способы погашения и дополнительные услуги.
Если рекламное обещание нельзя подтвердить официальным документом кредитора, оно не должно автоматически становиться характеристикой предложения на Займоведе.